บริการบัญชี

แก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filing

ตรวจงบค้างแยกปี ประเมินค่าปรับจากข้อมูลที่มี และติดตามผลรับงบ; สถานะนิติบุคคลต้องตรวจจากหน่วยงาน

คำตอบสั้น

งบการเงินของบริษัทจำกัดมีกำหนดนำส่งนายทะเบียนภายใน 1 เดือนหลังผู้ถือหุ้นอนุมัติ โดยการประชุมสามัญประจำปีต้องเกิดขึ้นไม่เกิน 4 เดือนหลังปิดรอบบัญชี ปีที่ขาดหายจึงสร้างทั้งค่าปรับทะเบียนและความเสี่ยงถูกประเมินภาษี

ขั้นตอนโดยสรุป

  1. ตรวจสถานะการนำส่งย้อนหลัง
  2. ประเมินภาระค่าปรับก่อนลงมือ
  3. จัดทำและปรับปรุงงบที่ขาด
  4. จัดประชุมและอนุมัติงบให้ถูกลำดับ

สิ่งที่ต้องเตรียม

  • หนังสือรับรองบริษัทฉบับล่าสุดและบัญชีรายชื่อผู้ถือหุ้น
  • สเตทเมนต์ธนาคารทุกบัญชีของปีที่ค้าง
  • ใบกำกับภาษีซื้อ–ขายและใบเสร็จเท่าที่เก็บไว้
  • แบบภาษีที่เคยยื่นไว้แล้ว เช่น ภ.พ.30 ภ.ง.ด.1 หรือ ภ.ง.ด.53

ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย

แจ้งงานที่ต้องการประเมิน
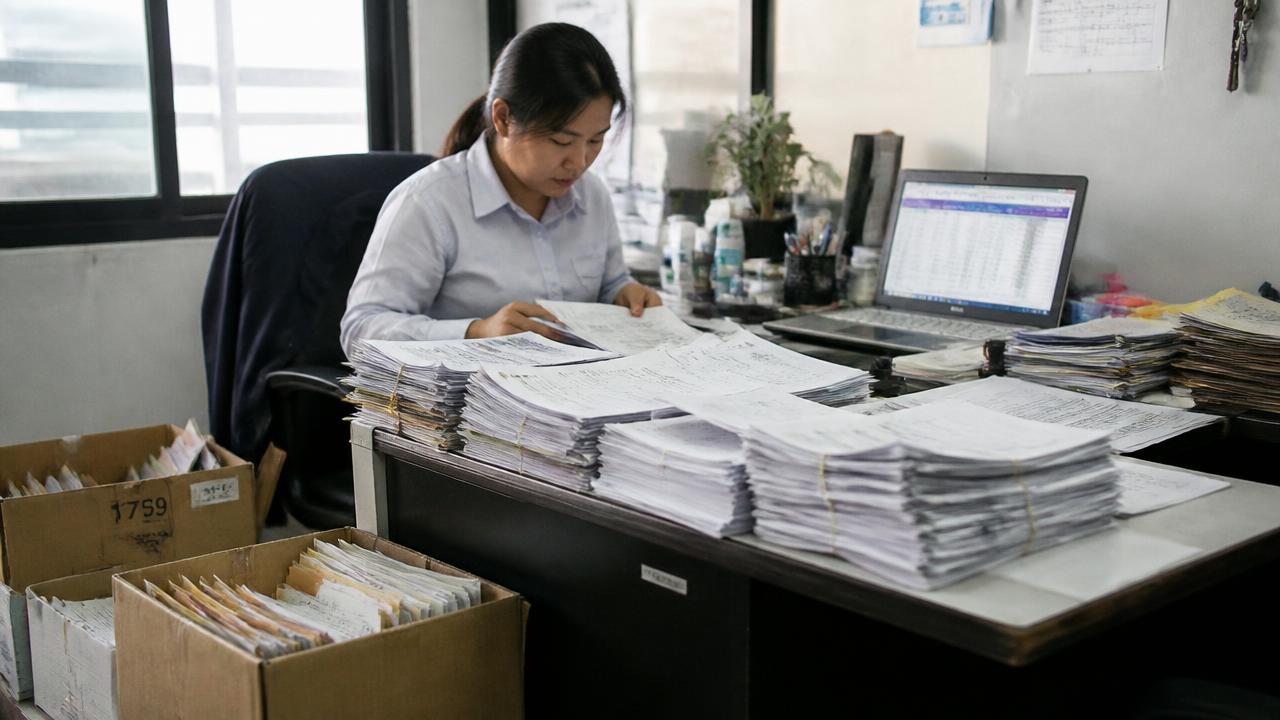
นักบัญชีจัดเรียงงบการเงินค้างส่งหลายปีเพื่อยื่นย้อนหลังผ่านระบบ DBD e-Filing

สรุปย่อ (AI Quick Answer)

งบการเงินของบริษัทจำกัดมีกำหนดนำส่งนายทะเบียนภายใน 1 เดือนหลังผู้ถือหุ้นอนุมัติ โดยการประชุมสามัญประจำปีต้องเกิดขึ้นไม่เกิน 4 เดือนหลังปิดรอบบัญชี ปีที่ขาดหายจึงสร้างทั้งค่าปรับทะเบียนและความเสี่ยงถูกประเมินภาษี งานนี้เริ่มจากไล่สถานะการยื่นย้อนหลังรายปี จัดทำหรือแก้ไขงบที่ขาด รวบรวมรายงานประชุมจริงและบันทึกการแก้ไขตามวันที่เกิดขึ้นจริง ไม่สร้างวันอนุมัติย้อนหลัง ยื่นผ่าน DBD e-Filing และติดตามขั้นตอนค่าปรับตามผลพิจารณา โดยไม่รับรองการปิดเรื่องในรอบเดียว

ราคาตามใบเสนอ — สอบถามเพื่อประเมินราคา · ประเมินต่อปีที่ค้างหลังเห็นเอกสาร ยิ่งเอกสารขาดมากยิ่งใช้เวลานาน

ภาพรวมบริการ

เหมาะกับใคร

  • บริษัทที่ไม่ได้นำส่งงบตั้งแต่ 1 ปีขึ้นไป
  • กิจการที่ผู้ทำบัญชีเดิมหายไปพร้อมไฟล์งาน
  • ผู้ถือหุ้นที่กำลังจะขายกิจการแล้วพบว่างบไม่ครบ
  • บริษัทที่ถูกธนาคารปฏิเสธสินเชื่อเพราะไม่มีงบล่าสุด

สิ่งที่ลูกค้าได้รับ

  • รายงานสถานะการนำส่งย้อนหลังรายปี พร้อมระบุปีที่ขาด
  • ประมาณการค่าปรับและเงินเพิ่มจากข้อมูลก่อนเริ่มงาน พร้อมสมมติฐาน; ยอดจริงขึ้นกับข้อเท็จจริงและหน่วยงาน
  • งบการเงินที่จัดทำหรือปรับปรุงใหม่พร้อมหมายเหตุประกอบ
  • รวบรวมรายงานประชุมที่มีจริง และบันทึกการประชุมแก้ไขตามวันที่ประชุมจริง; ไม่สร้างวันอนุมัติย้อนหลัง
  • หลักฐานการนำส่ง DBD e-Filing และแบบภาษีที่เกี่ยวข้องทุกฉบับ

เอกสารที่ต้องเตรียม

  • หนังสือรับรองบริษัทฉบับล่าสุดและบัญชีรายชื่อผู้ถือหุ้น
  • สเตทเมนต์ธนาคารทุกบัญชีของปีที่ค้าง
  • ใบกำกับภาษีซื้อ–ขายและใบเสร็จเท่าที่เก็บไว้
  • แบบภาษีที่เคยยื่นไว้แล้ว เช่น ภ.พ.30 ภ.ง.ด.1 หรือ ภ.ง.ด.53
  • งบการเงินปีสุดท้ายที่นำส่งสำเร็จ เพื่อใช้เป็นยอดยกมา

ถ้าลงมือทำเอง

แก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filing กินเวลาและความเสี่ยงมากกว่าที่คิด

เอกสารไม่ครบ การใช้กฎผิดประเภท หรือการอนุมัติล่าช้าอาจกระทบการยื่นแบบและภาษีที่ต้องชำระ ประเด็นด้านล่างเป็นข้อควรตรวจประกอบการกำหนดขอบเขตงาน ไม่ใช่รายงานผลของลูกค้ารายใด

  • ปล่อยงบค้างส่งหลายปีโดยหวังว่ากรมพัฒนาธุรกิจการค้าจะไม่ตรวจ

    แต่ละปีที่ไม่ยื่นเป็นความผิดแยกกัน ซึ่งอาจมีโทษปรับต่อบริษัทและกรรมการหรือผู้มีหน้าที่ตามข้อเท็จจริงและดุลพินิจเจ้าหน้าที่ และนายทะเบียนอาจดำเนินการกับบริษัทที่ไม่ได้ประกอบกิจการตามขั้นตอนของกฎหมาย

    เราป้องกันอย่างไร: เราทำรายการปีที่ค้างทั้งหมด ตรวจเอกสารที่มีของแต่ละปี แล้วตกลงลำดับงานกับผู้บริหารให้ครบทุกปี โดยไม่ถือว่าปีเก่าหมดหน้าที่ยื่นเอง

  • ยื่นงบย้อนหลังโดยไม่แก้ตัวเลขทางบัญชีให้สอดคล้องกับแบบภาษีที่เคยยื่นไว้

    ผลต่างระหว่างงบกับ ภ.ง.ด.50 ที่อธิบายไม่ได้อาจทำให้ต้องชี้แจงหรือยื่นแบบเพิ่มเติม หากมีภาษีชำระขาดจะมีเงินเพิ่ม 1.5% ต่อเดือนหรือเศษของเดือน ไม่เกินจำนวนภาษีที่ต้องชำระ

    เราป้องกันอย่างไร: เราทำกระดาษทำการกระทบยอดงบกับแบบภาษีทุกปีก่อนยื่น และเก็บไว้เป็นหลักฐานชี้แจง

  • ไม่แต่งตั้งผู้สอบบัญชีสำหรับปีที่ค้าง เพราะคิดว่ายื่นงบเปล่าได้

    งบการเงินของบริษัทจำกัดต้องผ่านการตรวจสอบโดยผู้สอบบัญชีรับอนุญาตทุกปี งบที่ไม่มีรายงานผู้สอบบัญชีถือว่ายื่นไม่สมบูรณ์

    เราป้องกันอย่างไร: เราประสานผู้สอบบัญชีที่รับงานย้อนหลังได้ และจัดชุดเอกสารประกอบให้ครบก่อนส่งตรวจ

ขั้นตอนการทำงาน

กระบวนการ 6 ขั้น

  1. 1

    ตรวจสถานะการนำส่งย้อนหลัง

    ดึงข้อมูลการนำส่งของนิติบุคคลออกมาดูทีละปี เพื่อยืนยันว่าปีใดยื่นแล้ว ปีใดขาด และปีใดยื่นแต่ข้อมูลไม่สอดคล้องกับแบบภาษี ก่อนตัดสินใจว่าจะเริ่มแก้จากปีไหน

  2. 2

    ประเมินภาระค่าปรับก่อนลงมือ

    คำนวณค่าปรับด้านทะเบียนและเงินเพิ่มทางภาษีที่จะเกิดกับแต่ละปี เพื่อให้เจ้าของกิจการเห็นตัวเลขรวมและวางแผนกระแสเงินสดก่อนตัดสินใจเดินหน้า

  3. 3

    จัดทำและปรับปรุงงบที่ขาด

    สร้างสมุดบัญชีของปีที่ขาดขึ้นใหม่จากสเตทเมนต์และเอกสารเท่าที่มี พร้อมทำหมายเหตุอธิบายวิธีประมาณการรายการที่หลักฐานไม่ครบอย่างตรงไปตรงมา

  4. 4

    จัดประชุมและอนุมัติงบให้ถูกลำดับ

    ตรวจหลักฐานการประชุมที่มีอยู่ก่อน หากต้องจัดประชุมแก้ไข ให้ประสานผู้มีหน้าที่และบันทึกตามวันที่เกิดขึ้นจริง การเรียงปีงบไม่ใช่การสร้างมติหรือเปลี่ยนวันประชุมย้อนหลัง

  5. 5

    นำส่ง DBD e-Filing และแบบภาษีย้อนหลัง

    ยื่นงบผ่านระบบอิเล็กทรอนิกส์ของกรมพัฒนาธุรกิจการค้า และยื่นแบบภาษีที่เกี่ยวข้องคู่กัน พร้อมกระดาษกระทบยอดบัญชีกับกำไรทางภาษี ผลต่างที่ถูกต้องตามกฎหมายอาจมีได้

  6. 6

    วางระบบไม่ให้ค้างซ้ำ

    ส่งมอบปฏิทินกำหนดส่งของปีถัดไป ตั้งผู้รับผิดชอบรายเดือน และเปิดช่องทางแจ้งเตือนล่วงหน้าให้เจ้าของกิจการทราบก่อนถึงกำหนดทุกครั้ง

เปรียบเทียบทางเลือก

หัวข้อทำเองจ้างพนักงานประจำใช้บริการเรา
ต้นทุนรวมต่อปีดูเหมือนฟรี แต่แลกกับเวลาเจ้าของกิจการและความเสี่ยงค่าปรับประเมินจากเงินเดือน เงินสมทบนายจ้าง โปรแกรม และการจัดคนทดแทนตามค่าใช้จ่ายจริงขอใบเสนอราคาจากเจ้าหน้าที่ แยกขอบเขตงานและรายการเพิ่มเติมก่อนตกลง
ความต่อเนื่องหยุดทันทีเมื่อเจ้าของไม่ว่างพนักงานลาออก = ความรู้หายไปกับตัวคนตกลงผู้รับผิดชอบ การส่งต่องาน และสถานที่เก็บเอกสารให้ตรวจสอบได้
การตรวจทานไม่มีใครตรวจซ้ำตรวจกันเองภายใน มักไม่มีมุมมองภายนอกผู้ทำบัญชีและผู้ตรวจทานตามขอบเขต; งานสอบบัญชีแยกให้ Partner CPA (งานแก้งบค้างส่ง)
เมื่อสรรพากรเรียกตรวจต้องไปเองและตอบเองพนักงานมักไม่มีประสบการณ์เข้าพบเจ้าพนักงานเตรียมเอกสารและคำชี้แจงตามขอบเขต; การเข้าพบต้องตรวจมอบอำนาจและหน้าที่ผู้เสียภาษี

เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง

จัดทำบัญชีค้างโดยตรวจปีที่ขาดและยอดยกมาที่เชื่อมกัน ไม่เลือกยื่นเพื่อปกปิดข้อผิดพลาด แผนงานระบุเอกสารที่ต้องกู้คืน ผู้สอบบัญชี และแบบที่ต้องแก้ไข ส่วนค่าปรับและการรับงบเป็นไปตามการพิจารณาของหน่วยงาน

ให้เราดูแลให้ทั้งหมด

คำแนะนำที่ทำได้ทันที

  • รวบรวม statement ธนาคารย้อนหลังก่อนอย่างอื่น เพราะเป็นหลักฐานที่สร้างใหม่ไม่ได้
  • ตรวจยอดยกมาของปีเก่าก่อนสรุปปีล่าสุด แต่ลำดับยื่นต้องดูหน้าที่และเงื่อนไขระบบ ไม่ใช่ข้อห้ามเหมารวม
  • เก็บหลักฐานการชำระค่าปรับไว้คู่กับงบทุกปีที่ยื่นย้อนหลัง

FAQ

คำถามที่พบบ่อย

ต้องตรวจสถานะนิติบุคคลและหลักฐานก่อนว่าต้องแก้รายการใด ไม่สรุปว่าการแก้ถูกกว่าการเลิกบริษัท เพราะการจดทะเบียนเลิกและชำระบัญชีเองก็ต้องจัดทำงบ ณ วันเลิกและงบชำระบัญชีอยู่ดี เราจึงประเมินสองเส้นทางให้เห็นตัวเลขคู่กันเสมอ คือค่าใช้จ่ายรวมของการแก้ให้ครบแล้วดำเนินกิจการต่อ กับค่าใช้จ่ายรวมของการปิดอย่างถูกต้อง แล้วให้เจ้าของเลือกจากตัวเลขจริง ไม่ใช่จากความรู้สึกว่าเรื่องใหญ่เกินแก้

คำตอบนี้ช่วยได้ไหม

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 67 ทวิ และ 69: ภาษีครึ่งปีและกำหนดยื่นรายการภายใน 150 วัน

    กรมสรรพากร

    มาตรา 67 ทวิ ยื่นและชำระภายในสองเดือนหลังครบหกเดือนของรอบบัญชี และไม่ใช้กับรอบบัญชีแรกหรือสุดท้ายที่น้อยกว่าสิบสองเดือน; มาตรา 69 ยื่นรายการภายในหนึ่งร้อยห้าสิบวันนับแต่วันสุดท้ายของรอบบัญชี

  3. 3. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 14–27: การเรียกไต่สวน การประเมิน เบี้ยปรับ และเงินเพิ่ม

    กรมสรรพากร

    มาตรา 19 ระยะออกหมายเรียก, มาตรา 22 และ 26 เบี้ยปรับ, มาตรา 27 เงินเพิ่มร้อยละ 1.5 ต่อเดือนและเพดาน, มาตรา 27 ทวิ งดหรือลดเบี้ยปรับตามระเบียบ

  4. 4. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 89–89/1: เบี้ยปรับและเงินเพิ่ม VAT

    กรมสรรพากร

    เบี้ยปรับตามลักษณะความผิดและเงินเพิ่มเป็นคนละส่วน การลดหรืองดเบี้ยปรับต้องตรวจหลักเกณฑ์ที่ใช้กับข้อเท็จจริง

วันที่ตรวจแหล่งอ้างอิงตามประเด็น ไม่ใช่การรับรองทั้งหน้า:

คลังความรู้เชิงลึกที่เกี่ยวข้อง

คำถามที่ลูกค้าถามจริงในงานประเภทนี้ พร้อมคำตอบที่ลงรายละเอียดกำหนดเวลา เอกสาร และค่าปรับ

บริการที่เกี่ยวข้อง

แก้บัญชีค้างและจัดทำงบย้อนหลัง พร้อมเคลียร์ค่าปรับ

รับงานที่สำนักงานเดิมทิ้งไว้ ปะติดปะต่อเอกสารที่หาย จัดทำงบย้อนหลังหลายปี และจัดแผนชำระค่าปรับตามข้อมูลและผลประเมินของหน่วยงาน

ดูรายละเอียดบริการ

รับปิดงบการเงิน · งบเปล่า · ด่วน · ย้อนหลัง

จัดทำงบประจำปี งบเปล่า และงบค้างหลายปี ให้พร้อมส่งผู้สอบบัญชีอิสระและยื่นกรมพัฒนาธุรกิจการค้า

ดูรายละเอียดบริการ

รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี

แยกหนังสือเชิญกับหมายเรียกตามมาตรา 19/23/88/4 นับกำหนดให้ถูกจุดเริ่ม จัดชุดเอกสารตามรายการที่ขอ และเตรียมคำอุทธรณ์ภายใน 30 วันตามมาตรา 30

ดูรายละเอียดบริการ

ผลงานจริง

เคสตัวอย่างที่เราดูแลจริง

ผู้รับเหมางานระบบค้างงบหลายปี: เริ่มจากประวัติยื่นจริง

ก่อนทำงบย้อนหลัง ให้ดึงประวัติการนำส่งจริงจาก DBD e-Filing และระบบกรมสรรพากรด้วยบัญชีของบริษัท เพราะความจำของคนมักคลาดเคลื่อน งานรับเหมาควรรับรู้รายได้ตามเงื่อนไขสัญญาและหลักฐานความคืบหน้าหรือการส่งมอบ ไม่ใช่ตามวันที่ลูก

  • สิ่งที่ต้องยืนยันก่อน: ปีและแบบที่ค้างจริงตามระบบ
  • ฐานรายได้: สัญญา ความคืบหน้า/การส่งมอบ และเงินประกันผลงาน
อ่านเคสเต็ม

คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ

แก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filingแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
งานแก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filingเริ่มจากส่งไฟล์ผ่านช่องทางที่ตกลงกันได้ ต้องตรวจว่าแบบและสถานะผู้ยื่นรองรับออนไลน์หรือไม่ ต้นฉบับ การเข้าพื้นที่ หรือการชี้แจงกับหน่วยงานอาจยังจำเป็น จึงกำหนดวิธีส่งเอกสารและผู้รับผิดชอบก่อนรับงาน
ค่าบริการแก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filingคิดอย่างไร
คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
ใครเป็นผู้รับผิดชอบและลงนามในงานแก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filing
กำหนดผู้จัดทำ ผู้ตรวจทาน และผู้มีอำนาจอนุมัติตามขอบเขตงาน ผู้เสียภาษียังรับผิดชอบข้อมูลและการชำระ หากมีงานสอบบัญชีให้แยกบทบาทกับ Partner ผู้สอบบัญชีรับอนุญาต (CPA) และตรวจความเป็นอิสระก่อนรับงาน ไม่ได้หมายความว่าทุกแบบต้องให้ CPA ลงนาม
ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มแก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filingอย่างไร
เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี

อ่านต่อตามสิ่งที่คุณกำลังจะทำ

เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร

แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง

ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  2. 2. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  3. 3. พระราชบัญญัติ

    พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547

    สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์

    โครงสร้างวิชาชีพ การขึ้นทะเบียนผู้สอบบัญชีรับอนุญาต จรรยาบรรณ และอำนาจออกมาตรฐานการบัญชี

เริ่ม แก้ปัญหางบค้างส่งและยื่นงบย้อนหลังผ่าน DBD e-Filing วันนี้

ปรึกษาเบื้องต้นเพื่อขอใบเสนอราคา ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา