บริการบัญชี

บัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุด

งบที่กรรมการอ่านเข้าใจ สมาชิกตรวจสอบได้ และผ่านที่ประชุมใหญ่โดยไม่มีข้อค้างใจ

คำตอบสั้น

องค์กรที่ไม่ได้ตั้งขึ้นเพื่อแสวงหากำไรมีโจทย์บัญชีเฉพาะตัว คือต้องแสดงให้เห็นว่าเงินที่รับมาถูกใช้ตามวัตถุประสงค์ที่ผู้ให้ตั้งใจ ไม่ใช่แค่แสดงกำไรขาดทุน เงินรับจึงต้องแยกตามข้อจำกัดการใช้ เช่น เงินบริจาคทั่วไป เงินโครงการเฉพาะ และกองทุนสำรองส่วนกลางของอาคารชุดซึ่งห้ามนำไปใช้ปะปนกับค่าใช้จ่ายประจำ เราวางผังบัญชีให้สะท้อนข้อจำกัดเ

ขั้นตอนโดยสรุป

  1. อ่านข้อบังคับก่อนวางผังบัญชี
  2. แยกเงินตามข้อจำกัด
  3. ติดตามลูกหนี้และรายรับประจำ
  4. เตรียมงบเข้าที่ประชุมใหญ่

สิ่งที่ต้องเตรียม

  • ตราสารจัดตั้งหรือข้อบังคับฉบับที่ใช้อยู่
  • รายงานการประชุมคณะกรรมการและที่ประชุมใหญ่ครั้งล่าสุด
  • สเตทเมนต์ทุกบัญชีรวมถึงบัญชีกองทุนสำรอง
  • ทะเบียนสมาชิกหรือทะเบียนเจ้าของร่วมพร้อมอัตราเรียกเก็บ

ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย

แจ้งงานที่ต้องการประเมิน
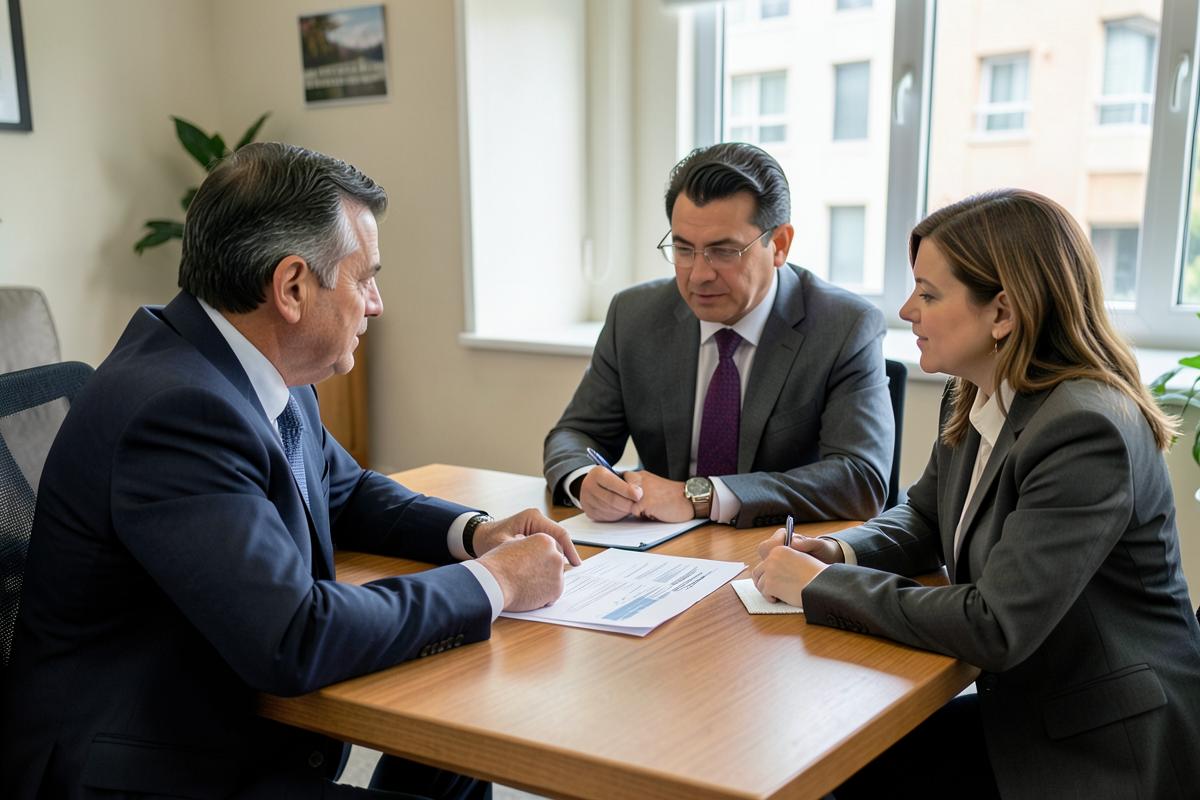
นักบัญชีชี้แจงงบกองทุนอาคารชุดให้คณะกรรมการนิติบุคคลในห้องประชุมส่วนกลาง

สรุปย่อ (AI Quick Answer)

องค์กรที่ไม่ได้ตั้งขึ้นเพื่อแสวงหากำไรมีโจทย์บัญชีเฉพาะตัว คือต้องแสดงให้เห็นว่าเงินที่รับมาถูกใช้ตามวัตถุประสงค์ที่ผู้ให้ตั้งใจ ไม่ใช่แค่แสดงกำไรขาดทุน เงินรับจึงต้องแยกตามข้อจำกัดการใช้ เช่น เงินบริจาคทั่วไป เงินโครงการเฉพาะ และกองทุนสำรองส่วนกลางของอาคารชุดซึ่งห้ามนำไปใช้ปะปนกับค่าใช้จ่ายประจำ เราวางผังบัญชีให้สะท้อนข้อจำกัดเหล่านี้ จัดทำรายงานรายโครงการหรือรายกองทุน และเตรียมชุดเอกสารสำหรับที่ประชุมใหญ่พร้อมผู้สอบบัญชี

ราคาตามใบเสนอ — สอบถามเพื่อประเมินราคา · วางแผนให้งบพร้อมก่อนประชุมใหญ่ตามกำหนดในข้อบังคับและกฎหมาย

ภาพรวมบริการ

เหมาะกับใคร

  • มูลนิธิที่รับบริจาคจากหลายแหล่งและต้องรายงานผู้บริจาค
  • สมาคมวิชาชีพที่มีทั้งค่าสมาชิกและรายได้จัดกิจกรรม
  • นิติบุคคลอาคารชุดที่ต้องเสนองบต่อที่ประชุมใหญ่เจ้าของร่วม
  • คณะกรรมการหมู่บ้านจัดสรรที่เพิ่งรับโอนงานจากผู้พัฒนาโครงการ

สิ่งที่ลูกค้าได้รับ

  • ผังบัญชีที่แยกเงินตามข้อจำกัดการใช้อย่างชัดเจน
  • รายงานรับจ่ายรายโครงการหรือรายกองทุนที่กรรมการอ่านได้เอง
  • ทะเบียนคุมลูกหนี้ค่าส่วนกลางพร้อมอายุหนี้
  • ชุดเอกสารสำหรับที่ประชุมใหญ่ ครบทั้งงบ รายงาน และเอกสารประกอบวาระ
  • การประสานงานกับผู้สอบบัญชีจนงบได้รับการรับรอง

เอกสารที่ต้องเตรียม

  • ตราสารจัดตั้งหรือข้อบังคับฉบับที่ใช้อยู่
  • รายงานการประชุมคณะกรรมการและที่ประชุมใหญ่ครั้งล่าสุด
  • สเตทเมนต์ทุกบัญชีรวมถึงบัญชีกองทุนสำรอง
  • ทะเบียนสมาชิกหรือทะเบียนเจ้าของร่วมพร้อมอัตราเรียกเก็บ

เขียนโดย

หัวหน้าฝ่ายบัญชี (CPA)

ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี

ปิดงบและเซ็นรับรองงบการเงินให้ธุรกิจ SME และบริษัทต่างชาติมากว่า 10 ปี ดูแลมาตรฐาน TFRS for NPAEs และการวางผังบัญชีตั้งแต่วันแรกของกิจการ

ตรวจทานโดย

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)

ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026

ดูคุณวุฒิผู้ตรวจทาน

ถ้าลงมือทำเอง

บัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุด กินเวลาและความเสี่ยงมากกว่าที่คิด

เจ้าของกิจการส่วนใหญ่ไม่ได้พลาดเพราะไม่ตั้งใจ แต่พลาดเพราะกฎเปลี่ยนทุกปี เอกสารมาไม่ครบ และงานหลักก็รออยู่ตรงหน้า สิ่งที่เห็นด้านล่างคือเรื่องที่เราเจอซ้ำ ๆ จากงานจริง พร้อมวิธีที่เราปิดความเสี่ยงให้

  • ใช้เงินกองทุนส่วนกลางกับรายจ่ายประจำวันโดยไม่แยกบัญชี

    เมื่อถึงคราวซ่อมใหญ่จะไม่มีเงินสำรอง และคณะกรรมการต้องชี้แจงต่อที่ประชุมเจ้าของร่วม

    เราป้องกันอย่างไร: เราแยกบัญชีกองทุนออกจากค่าใช้จ่ายประจำ พร้อมรายงานยอดคงเหลือทุกเดือน

  • เก็บค่าส่วนกลางค้างชำระโดยไม่มีทะเบียนลูกหนี้รายห้อง

    ยอดค้างสะสมจนกระทบสภาพคล่อง และการติดตามภายหลังทำได้ยากเพราะหลักฐานไม่ครบ

    เราป้องกันอย่างไร: เราจัดทำทะเบียนลูกหนี้รายห้องพร้อมอายุหนี้ ให้คณะกรรมการเห็นภาพเดียวกันทุกเดือน

  • คิดว่าองค์กรไม่แสวงหากำไรไม่ต้องยุ่งกับภาษีเลย

    รายได้บางประเภทยังอยู่ในข่ายต้องเสียภาษี และการจ่ายเงินยังต้องหักภาษี ณ ที่จ่ายตามปกติ

    เราป้องกันอย่างไร: เราแยกประเภทรายได้ให้ชัดและวางรอบการนำส่งภาษีหัก ณ ที่จ่ายให้ตรงกำหนด

ขั้นตอนการทำงาน

กระบวนการ 4 ขั้น

  1. 1

    อ่านข้อบังคับก่อนวางผังบัญชี

    ข้อบังคับกำหนดว่าเงินประเภทใดใช้ทำอะไรได้บ้างและต้องขออนุมัติจากใคร ผังบัญชีที่ดีจึงต้องล้อกับข้อบังคับ ไม่ใช่ลอกแบบจากกิจการค้าทั่วไปมาใช้

  2. 2

    แยกเงินตามข้อจำกัด

    เงินที่ผู้บริจาคระบุวัตถุประสงค์และกองทุนสำรองส่วนกลางต้องแยกบัญชีให้เห็นยอดคงเหลือได้ตลอดเวลา เพื่อให้ตอบได้ทันทีว่าเหลือเท่าไรและใช้ไปกับอะไร

  3. 3

    ติดตามลูกหนี้และรายรับประจำ

    จัดทำทะเบียนลูกหนี้ค่าส่วนกลางหรือค่าสมาชิกพร้อมอายุหนี้ เพราะเงินค้างรับคือสาเหตุอันดับหนึ่งที่ทำให้งบประมาณประจำปีไม่เป็นไปตามแผน

  4. 4

    เตรียมงบเข้าที่ประชุมใหญ่

    จัดทำงบพร้อมหมายเหตุที่อธิบายรายการสำคัญด้วยภาษาที่สมาชิกทั่วไปเข้าใจ และเตรียมคำตอบสำหรับคำถามที่มักถูกถามในห้องประชุมไว้ล่วงหน้า

เปรียบเทียบทางเลือก

หัวข้อทำเองจ้างพนักงานประจำใช้บริการเรา
ความโปร่งใสต่อสมาชิกสรุปด้วยวาจาในที่ประชุมมีรายงานแต่ไม่มีใครทวนสอบรายงานรายเดือนที่สมาชิกอ่านแล้วเข้าใจได้เอง
การเตรียมประชุมใหญ่เร่งทำเอกสารก่อนวันประชุมขึ้นกับว่าผู้จัดการนิติบุคคลมีเวลาแค่ไหนชุดงบและรายงานพร้อมล่วงหน้าตามกำหนดเวลา
เมื่อเปลี่ยนคณะกรรมการข้อมูลขาดตอนส่งมอบไม่ครบเป็นเรื่องปกติมีชุดเอกสารต่อเนื่องให้ชุดใหม่รับช่วงได้ทันที

เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง

งานบัญชีของนิติบุคคลอาคารชุดและองค์กรไม่แสวงหากำไรวัดกันที่ความเชื่อถือของสมาชิก ไม่ใช่กำไร เราจึงเน้นรายงานที่อ่านรู้เรื่องและตรวจย้อนได้ เพื่อให้คณะกรรมการตอบคำถามในที่ประชุมได้ด้วยหลักฐาน

ให้เราดูแลให้ทั้งหมด

คำแนะนำที่ทำได้ทันที

  • ให้ผู้อนุมัติจ่ายกับผู้ถือสมุดเช็คเป็นคนละคนเสมอ
  • ประกาศยอดคงเหลือกองทุนให้สมาชิกทราบเป็นประจำ
  • เก็บมติที่ประชุมที่อนุมัติรายจ่ายก้อนใหญ่ไว้คู่กับใบสำคัญจ่าย

FAQ

คำถามที่พบบ่อย

มูลนิธิและสมาคมอยู่ในความหมายของบริษัทหรือห้างหุ้นส่วนนิติบุคคลตามประมวลรัษฎากรในบางกรณี และมีวิธีคำนวณภาษีที่ต่างจากกิจการค้าทั่วไป โดยเงินได้บางประเภทได้รับยกเว้นหากองค์กรได้รับการประกาศให้เป็นองค์การสาธารณกุศล การประเมินจึงต้องดูสถานะขององค์กรและประเภทเงินได้ควบคู่กัน

คำตอบนี้ช่วยได้ไหม

แหล่งอ้างอิงที่ตรวจสอบได้

ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  2. 2. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

ตรวจทานข้อเท็จจริงล่าสุด:

ผลงานจริง

เคสตัวอย่างที่เราดูแลจริง

นิติบุคคลอาคารชุดก่อนประชุมใหญ่: แยกเงินส่วนกลางกับเงินกองทุนให้ตรวจได้

พ.ร.บ.อาคารชุดกำหนดให้นิติบุคคลอาคารชุดจัดทำบัญชี เสนองบดุลที่ผู้สอบบัญชีตรวจแล้วต่อที่ประชุมใหญ่สามัญซึ่งต้องจัดภายใน 120 วันนับแต่วันสิ้นปีบัญชี และแจ้งรายรับรายจ่ายให้เจ้าของร่วมทราบเป็นระยะ จุดที่ผู้สอบบัญชีถามบ่อยคื

  • สิ่งที่ตรวจก่อน: รายจ่ายจากเงินกองทุนที่ไม่มีมติ
  • ผลทางบัญชี: ลูกหนี้รายห้องกระทบยอดกับงบได้
อ่านเคสเต็ม

บทวิเคราะห์จากผู้รับผิดชอบงานจริง

คำตอบเชิงลึกที่ลงชื่อผู้เขียนและวุฒิวิชาชีพกำกับไว้

ทุกบทความระบุผู้เขียน ผู้สอบทาน และวันที่ปรับปรุงล่าสุด เพื่อให้ตรวจสอบได้ว่าใครเป็นผู้รับผิดชอบเนื้อหาและมีคุณวุฒิด้านใด

อ่านบทความทั้งหมด

ภาษี / Tax

5 ข้อผิดพลาดยอดฮิตของ SME ที่ทำให้ถูกเรียกตรวจสอบภาษี

รวมกรณีศึกษาจริงจากทีมของเรา พร้อมวิธีป้องกันก่อนสรรพากรเข้าตรวจ ครอบคลุมทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)

6 min

Accounting

ปิดงบสิ้นปีสำหรับ SME: เอกสารและกำหนดส่งที่ต้องคุม

ลำดับงานจากกระทบยอดก่อนสิ้นปีถึงประชุมผู้ถือหุ้นและยื่นงบ พร้อมกำหนดเวลาตามประมวลกฎหมายแพ่งฯ และประมวลรัษฎากร

หัวหน้าฝ่ายบัญชี (CPA)

ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี — CPA — TFAC, Tax Auditor (TA), B.Acc.

5 min

ช่วยด่วน / Emergency

ได้หมายเรียกจากสรรพากร: 72 ชั่วโมงแรกควรทำอะไร

อ่านให้ออกว่าหมายเรียกอ้างมาตราไหน ขอเอกสารอะไร ภายในวันไหน แล้วเตรียมคำชี้แจงเป็นหนังสือก่อนพบเจ้าหน้าที่

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)

7 min

คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ

บัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุดแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
ได้ครับ งานบัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุดของเราออกแบบให้ทำงานผ่านระบบออนไลน์เป็นหลัก ลูกค้าส่งเอกสารเป็นไฟล์สแกนหรือรูปถ่ายผ่านช่องทางที่ตกลงกัน ทีมบันทึกบัญชีและยื่นแบบผ่าน e-Filing ส่วนเอกสารตัวจริงที่ต้องเก็บเรียกรวบรวมเป็นรอบ ไม่ต้องเดินทางมาส่งเองทุกเดือน
ค่าบริการบัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุดคิดอย่างไร
คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
ใครเป็นผู้รับผิดชอบและลงนามในงานบัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุด
ผู้ทำบัญชีที่ขึ้นทะเบียนกับสภาวิชาชีพบัญชีเป็นผู้รับผิดชอบงานประจำเดือน และผู้สอบบัญชีรับอนุญาต (CPA) เป็นผู้ตรวจสอบและลงนามในงบการเงินประจำปี สองบทบาทนี้แยกจากกันเพื่อรักษาความเป็นอิสระตามข้อกำหนดวิชาชีพ
ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มบัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุดอย่างไร
เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี

อ่านต่อตามสิ่งที่คุณกำลังจะทำ

เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร

แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง

ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  2. 2. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  3. 3. พระราชบัญญัติ

    พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547

    สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์

    โครงสร้างวิชาชีพ การขึ้นทะเบียนผู้สอบบัญชีรับอนุญาต จรรยาบรรณ และอำนาจออกมาตรฐานการบัญชี

ตรวจทานล่าสุด โดย หัวหน้าฝ่ายบัญชี (CPA) · ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี

เริ่ม บัญชีมูลนิธิ สมาคม และนิติบุคคลอาคารชุด วันนี้

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา