บริการบัญชี

รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี

แยกหนังสือเชิญกับหมายเรียกตามมาตรา 19/23/88/4 นับกำหนดให้ถูกจุดเริ่ม จัดชุดเอกสารตามรายการที่ขอ และเตรียมคำอุทธรณ์ภายใน 30 วันตามมาตรา 30

คำตอบสั้น

สำหรับภาษีเงินได้ หมายเรียกที่ออกตามมาตรา 19 หรือ 23 นับระยะ 7 วันขั้นต่ำจากวันที่ส่งหมาย ส่วนหมายเรียกภาษีมูลค่าเพิ่มตามมาตรา 88/4 นับ 7 วันจากวันได้รับ

ขั้นตอนโดยสรุป

  1. อ่านหนังสือและนับวัน
  2. จัดชุดเอกสารและชี้แจง
  3. ตรวจผลประเมิน
  4. อุทธรณ์ภายใน 30 วัน

สิ่งที่ต้องเตรียม

  • หนังสือเชิญ หมายเรียก หรือหนังสือแจ้งการประเมินฉบับจริง พร้อมซองหรือหลักฐานวันรับ
  • งบการเงิน แบบภาษี และกระดาษทำการของปีที่ถูกตรวจ
  • รายการเดินบัญชีธนาคาร ใบกำกับภาษี และสัญญาที่เกี่ยวกับประเด็น

ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย

แจ้งงานที่ต้องการประเมิน
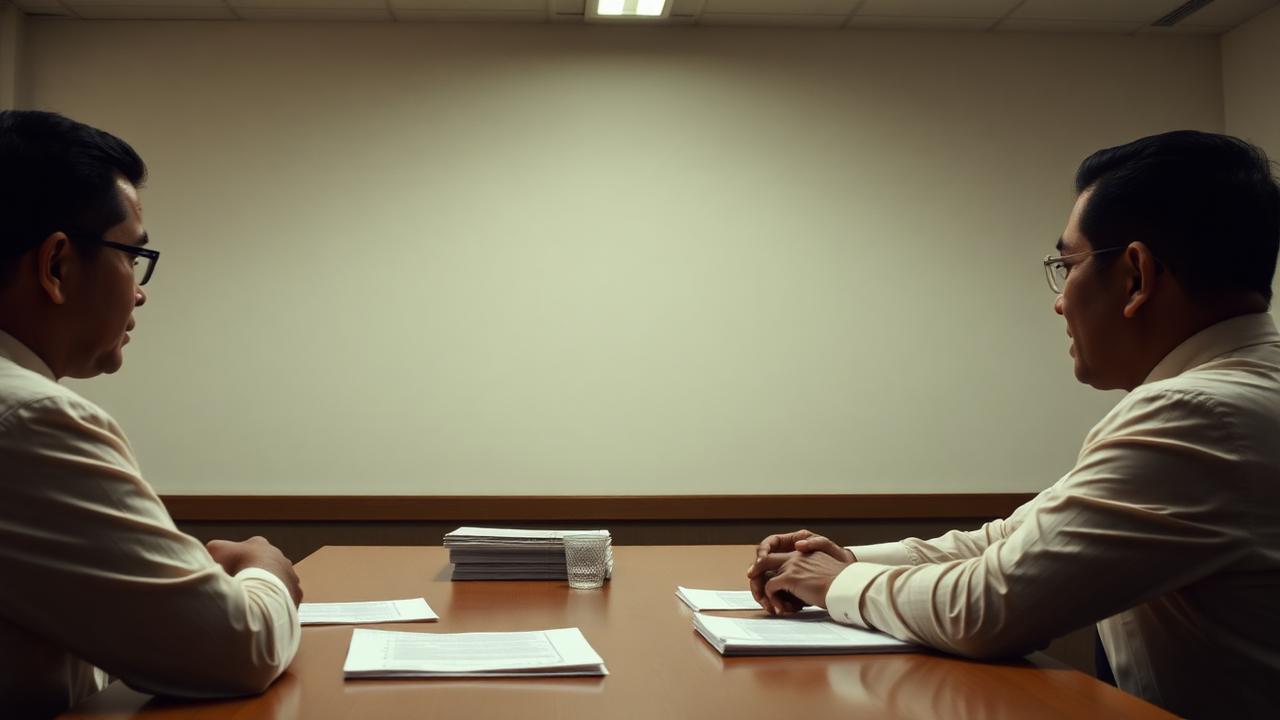
ที่ปรึกษาภาษีนั่งเคียงข้างเจ้าของกิจการระหว่างการชี้แจงกับเจ้าพนักงานประเมิน

สรุปย่อ (AI Quick Answer)

สำหรับภาษีเงินได้ หมายเรียกที่ออกตามมาตรา 19 หรือ 23 นับระยะ 7 วันขั้นต่ำจากวันที่ส่งหมาย ส่วนหมายเรียกภาษีมูลค่าเพิ่มตามมาตรา 88/4 นับ 7 วันจากวันได้รับ สำหรับแบบที่ยื่นแล้ว มาตรา 19 ให้ออกหมายเรียกภายใน 2 ปีนับแต่วันยื่น และขยายได้ไม่เกิน 5 ปีเมื่ออธิบดีอนุมัติในกรณีมีหลักฐานหลีกเลี่ยงหรือจำเป็นต่อการคืนภาษี ถ้าไม่ปฏิบัติตามหมายเรียกโดยไม่มีเหตุอันสมควร การประเมินตามมาตรา 21 หรือ 25 จะอุทธรณ์ไม่ได้ตามมาตรา 30 เมื่อได้รับแจ้งการประเมินแล้ว มีเวลาอุทธรณ์ 30 วัน และระหว่างอุทธรณ์ยังต้องชำระ เว้นแต่อธิบดีอนุมัติให้รอ (มาตรา 31) เราช่วยอ่านหนังสือ จัดชุดเอกสารพร้อมตารางกระทบยอด เข้าชี้แจงตามหนังสือมอบอำนาจ และร่างคำอุทธรณ์ ส่วนการฟ้องคดีต่อศาลภาษีอากรเป็นงานของทนายความ ขอใบเสนอราคาจากเจ้าหน้าที่

ราคาตามใบเสนอ — เสนอราคาก่อนเริ่มงาน · ตามกำหนดในหนังสือของสรรพากร

ภาพรวมบริการ

เหมาะกับใคร

  • บริษัทที่ได้รับหนังสือเชิญพบหรือหมายเรียกให้ส่งเอกสาร
  • ผู้ประกอบการที่เจ้าพนักงานเข้าตรวจสถานประกอบการตามมาตรา 88/3
  • ผู้ได้รับหนังสือแจ้งการประเมินภาษีเงินได้หรือภาษีมูลค่าเพิ่ม และต้องตัดสินใจเรื่องอุทธรณ์และการชำระ
  • กิจการที่คำขอคืนภาษีถูกเรียกเอกสารเพิ่ม

สิ่งที่ลูกค้าได้รับ

  • บันทึกระบุประเภทหนังสือ มาตราที่อ้าง วันครบกำหนดที่นับจากจุดเริ่มที่ถูกต้อง และประเด็นที่เอกสารที่ขอสะท้อน
  • ชุดเอกสารเรียงตามรายการในหนังสือ พร้อมระบุว่าแต่ละชุดตอบคำถามใด
  • ตารางกระทบยอดระหว่างงบการเงินกับ ภ.พ.30, ภ.ง.ด.1 และ ภ.ง.ด.50 ที่อ้างเอกสารประกอบทุกบรรทัด
  • ร่างคำอุทธรณ์ต่อคณะกรรมการพิจารณาอุทธรณ์ และคำขอรอการชำระตามมาตรา 31 เมื่อเหมาะสม
  • ประมาณการเบี้ยปรับและเงินเพิ่มแยกกัน เพื่อตัดสินใจเรื่องจังหวะการชำระ

เอกสารที่ต้องเตรียม

  • หนังสือเชิญ หมายเรียก หรือหนังสือแจ้งการประเมินฉบับจริง พร้อมซองหรือหลักฐานวันรับ
  • งบการเงิน แบบภาษี และกระดาษทำการของปีที่ถูกตรวจ
  • รายการเดินบัญชีธนาคาร ใบกำกับภาษี และสัญญาที่เกี่ยวกับประเด็น

หมวดงานที่เกี่ยวข้อง

หัวหน้าฝ่ายภาษี

หมวดงานภาษีอากร

ข้อมูลหมวดนี้เกี่ยวกับภาษีนิติบุคคล VAT และการเตรียมเอกสารภาษี ไม่ใช้แทนการตรวจเอกสารของกิจการหรือการยืนยันใบอนุญาตผู้ตรวจสอบภาษี และไม่ครอบคลุมการดำเนินคดี

ขอบเขตข้อมูลประกอบ

หัวหน้าฝ่ายบัญชี

ผู้เชี่ยวชาญงบการเงินและมาตรฐาน TFRS for NPAEs

บทบาทนี้ไม่ใช่หลักฐานการตรวจรายหน้าโดยบุคคล โปรดตรวจแหล่งอ้างอิงประกอบ · วันที่เนื้อหา 2026

ดูขอบเขตบทบาท

ถ้าลงมือทำเอง

รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี กินเวลาและความเสี่ยงมากกว่าที่คิด

เอกสารไม่ครบ การใช้กฎผิดประเภท หรือการอนุมัติล่าช้าอาจกระทบการยื่นแบบและภาษีที่ต้องชำระ ประเด็นด้านล่างเป็นข้อควรตรวจประกอบการกำหนดขอบเขตงาน ไม่ใช่รายงานผลของลูกค้ารายใด

  • ชี้แจงด้วยวาจาโดยไม่มีตารางกระทบยอดหรือเอกสารอ้างอิง

    ถ้อยคำในการชี้แจงอาจถูกบันทึกและใช้ประกอบการพิจารณาประเมิน การแก้ไขภายหลังทำได้ยากกว่าการตอบเป็นหนังสือตั้งแต่แรก

    เราป้องกันอย่างไร: จัดคำชี้แจงเป็นหนังสือ เรียงตามรายการที่ขอ และแนบตารางกระทบยอดที่อ้างเอกสารทุกบรรทัด ก่อนวันนัด

  • ปล่อยให้พ้นกำหนดอุทธรณ์ 30 วัน

    มาตรา 30 นับ 30 วันจากวันได้รับแจ้งการประเมิน เมื่อพ้นแล้วเหลือเพียงการขอขยายตามมาตรา 3 อัฏฐ ซึ่งอยู่ในดุลพินิจของอธิบดีและไม่มีหลักประกันว่าจะได้รับ

    เราป้องกันอย่างไร: บันทึกวันรับหนังสือจากซองหรือใบตอบรับทันที และแจ้งเราพร้อมสำเนาหนังสือ เพื่อประเมินว่าทำงานทันกรอบหรือไม่ก่อนตกลงขอบเขต การฟ้องศาลภาษีอากรเป็นงานของทนายความแยกต่างหาก

ขั้นตอนการทำงาน

กระบวนการ 4 ขั้น

  1. 1

    อ่านหนังสือและนับวัน

    ดูมาตราที่อ้างเพื่อแยกหนังสือเชิญกับหมายเรียก และนับกำหนดให้ถูกจุดเริ่ม หากเตรียมเอกสารไม่ทัน ให้ยื่นขอเลื่อนเป็นหนังสือพร้อมเหตุผลก่อนวันนัดและเก็บหลักฐานการยื่น

  2. 2

    จัดชุดเอกสารและชี้แจง

    ส่งครบตามรายการ เรียงตามหนังสือ และอธิบายผลต่างด้วยตารางกระทบยอด ห้ามแก้หรือสร้างเอกสารย้อนหลัง เอกสารที่สูญหายต้องแจ้งตามมาตรา 15 ของ พ.ร.บ.การบัญชีภายใน 15 วันนับแต่ทราบ แล้วใช้หลักฐานทดแทน

  3. 3

    ตรวจผลประเมิน

    เทียบตัวเลขกับหลักฐาน แยกเบี้ยปรับตามมาตรา 22/26 ซึ่งขอลดได้ตามมาตรา 27 ทวิ ออกจากเงินเพิ่มตามมาตรา 27 ร้อยละ 1.5 ต่อเดือนไม่เกินจำนวนภาษี ซึ่งไม่มีการงด

  4. 4

    อุทธรณ์ภายใน 30 วัน

    ส่งคำอุทธรณ์ให้ทันกรอบ 30 วันของมาตรา 30 ซึ่งเริ่มจากวันที่หนังสือประเมินถึงมือ พร้อมพิจารณาคำขอรอการชำระตามมาตรา 31 เมื่อพ้นกำหนดแล้ว การขยายตามมาตรา 3 อัฏฐ อยู่ในดุลพินิจของอธิบดี

เปรียบเทียบทางเลือก

หัวข้อทำเองจ้างพนักงานประจำใช้บริการเรา
ต้นทุนรวมต่อปีดูเหมือนฟรี แต่แลกกับเวลาเจ้าของกิจการและความเสี่ยงค่าปรับประเมินจากเงินเดือน เงินสมทบนายจ้าง โปรแกรม และการจัดคนทดแทนตามค่าใช้จ่ายจริงขอใบเสนอราคาจากเจ้าหน้าที่ แยกขอบเขตงานและรายการเพิ่มเติมก่อนตกลง
ความต่อเนื่องหยุดทันทีเมื่อเจ้าของไม่ว่างพนักงานลาออก = ความรู้หายไปกับตัวคนตกลงผู้รับผิดชอบ การส่งต่องาน และสถานที่เก็บเอกสารให้ตรวจสอบได้
การตรวจทานไม่มีใครตรวจซ้ำตรวจกันเองภายใน มักไม่มีมุมมองภายนอกผู้ทำบัญชีและผู้ตรวจทานตามขอบเขต; งานสอบบัญชีแยกให้ Partner CPA (งานรับมือตรวจสอบภาษี)
เมื่อสรรพากรเรียกตรวจต้องไปเองและตอบเองพนักงานมักไม่มีประสบการณ์เข้าพบเจ้าพนักงานเตรียมเอกสารและคำชี้แจงตามขอบเขต; การเข้าพบต้องตรวจมอบอำนาจและหน้าที่ผู้เสียภาษี

เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง

เริ่มจากตรวจหนังสือและรวบรวมหลักฐานตามประเด็นที่เจ้าพนักงานขอ พร้อมแจ้งข้อมูลขาดและวันครบกำหนด งานนี้ช่วยด้านตัวเลขและคำชี้แจง ไม่รับรองผลประเมินและไม่รวมการดำเนินคดี

ให้เราดูแลให้ทั้งหมด

คำแนะนำที่ทำได้ทันที

  • ทำสำเนาและสารบัญของเอกสารทุกชุดที่ส่ง และขอให้เจ้าพนักงานลงนามรับรายการ หากต้องส่งต้นฉบับหรือถูกนำไปตรวจตามมาตรา 88/3 ให้เก็บสำเนาไว้ใช้ทำงานต่อ

FAQ

คำถามที่พบบ่อย

ดูมาตราที่อ้าง วันที่ต้องไป และรายการเอกสาร หมายเรียกตามมาตรา 19/23 นับอย่างน้อย 7 วันจากวันส่ง ส่วนมาตรา 88/4 นับจากวันได้รับ แล้วตรวจวันยื่นแบบของปีนั้น เพราะมาตรา 19 ให้ออกหมายเรียกภายใน 2 ปีนับแต่วันยื่นจริง ขยายได้ไม่เกิน 5 ปีเมื่ออธิบดีอนุมัติในกรณีที่กฎหมายกำหนด

คำตอบนี้ช่วยได้ไหม

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 14–27: การเรียกไต่สวน การประเมิน เบี้ยปรับ และเงินเพิ่ม

    กรมสรรพากร

    มาตรา 19 ระยะออกหมายเรียก, มาตรา 22 และ 26 เบี้ยปรับ, มาตรา 27 เงินเพิ่มร้อยละ 1.5 ต่อเดือนและเพดาน, มาตรา 27 ทวิ งดหรือลดเบี้ยปรับตามระเบียบ

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 88/3–88/4: เข้าตรวจสถานที่และหมายเรียก VAT

    กรมสรรพากร

    มาตรา 88/3 อำนาจเข้าตรวจและแสดงบัตรพร้อมหนังสือหรือหลักฐาน; มาตรา 88/4 ให้เวลาอย่างน้อยเจ็ดวันนับแต่ได้รับหมายหรือคำสั่ง ไม่ใช่วันส่งตามมาตรา 19

  3. 3. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 28–37: การอุทธรณ์การประเมินภาษี

    กรมสรรพากร

    มาตรา 30 กำหนดอุทธรณ์ 30 วัน, มาตรา 31 อุทธรณ์ไม่ทุเลาการชำระ, มาตรา 32-33 หมายเรียกในชั้นอุทธรณ์และการตัดสิทธิ

  4. 4. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 3 อัฏฐ: การขยายหรือเลื่อนกำหนดเวลา

    กรมสรรพากร

    กำหนดเวลายื่นแบบ อุทธรณ์ หรือชำระภาษี อาจขยายได้เมื่อผู้มีหน้าที่อยู่นอกประเทศหรือมีเหตุจำเป็น และอธิบดีเห็นสมควร — เป็นดุลพินิจ ไม่ใช่การขยายอัตโนมัติ

  5. 5. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543 — ปิดบัญชี เก็บเอกสาร และหน้าที่กิจการ

    กรมพัฒนาธุรกิจการค้า

    มาตรา 10/12–15/19: รอบปิดบัญชี เอกสารครบ ระยะเก็บจากวันปิดบัญชี และแจ้งสูญหายจากวันทราบหรือควรทราบ; มาตรา 17 ส่งมอบเมื่อเลิกโดยไม่มีชำระบัญชีแยกต่างหาก

  6. 6. ประมวลกฎหมาย

    ประมวลรัษฎากร มาตรา 87/3: เก็บรายงานและหลักฐาน VAT

    กรมสรรพากร

    ระยะเก็บ สถานที่ ข้อยกเว้น และการเรียงเอกสารภาษีซื้อให้ตรงรายงาน; ไม่ใช่อนุญาตทำลายต้นฉบับหลังสแกน

วันที่ตรวจแหล่งอ้างอิงตามประเด็น ไม่ใช่การรับรองทั้งหน้า:

คลังความรู้เชิงลึกที่เกี่ยวข้อง

คำถามที่ลูกค้าถามจริงในงานประเภทนี้ พร้อมคำตอบที่ลงรายละเอียดกำหนดเวลา เอกสาร และค่าปรับ

ผลงานจริง

เคสตัวอย่างที่เราดูแลจริง

บริษัทซื้อมาขายไปได้หนังสือเชิญพบเรื่องรายได้: เตรียมอะไรก่อนไปพบเจ้าหน้าที่

อ่านหนังสือให้ชัดว่าขอปีภาษีใด เอกสารอะไร และกำหนดวันเท่าไร จากนั้นทำตารางเทียบรายได้สี่แหล่งรายเดือน คือ ภ.พ.30 งบการเงิน ภ.ง.ด.50 และเงินเข้าบัญชีธนาคาร ส่วนต่างแต่ละรายการต้องมีเหตุผลและเอกสาร เช่น เงินกู้กรรมการ เงิน

  • สิ่งที่ตรวจก่อน: รายได้สี่แหล่งตรงกันรายเดือน
  • ผลทางบัญชี: ส่วนต่างทุกรายการมีเหตุผลและเอกสาร
อ่านเคสเต็ม

บทความเชิงลึกด้านบัญชีและภาษี

คำตอบเชิงลึกพร้อมแหล่งอ้างอิงทางการ

บทความระบุแหล่งอ้างอิงของกฎหมายและประกาศที่เกี่ยวข้อง ใช้เป็นข้อมูลทั่วไป ไม่แทนคำแนะนำเฉพาะกรณีจากเจ้าหน้าที่

อ่านบทความทั้งหมด

คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ

รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษีแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
งานรับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษีเริ่มจากส่งไฟล์ผ่านช่องทางที่ตกลงกันได้ ต้องตรวจว่าแบบและสถานะผู้ยื่นรองรับออนไลน์หรือไม่ ต้นฉบับ การเข้าพื้นที่ หรือการชี้แจงกับหน่วยงานอาจยังจำเป็น จึงกำหนดวิธีส่งเอกสารและผู้รับผิดชอบก่อนรับงาน
ค่าบริการรับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษีคิดอย่างไร
คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
ใครเป็นผู้รับผิดชอบและลงนามในงานรับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี
กำหนดผู้จัดทำ ผู้ตรวจทาน และผู้มีอำนาจอนุมัติตามขอบเขตงาน ผู้เสียภาษียังรับผิดชอบข้อมูลและการชำระ หากมีงานสอบบัญชีให้แยกบทบาทกับ Partner ผู้สอบบัญชีรับอนุญาต (CPA) และตรวจความเป็นอิสระก่อนรับงาน ไม่ได้หมายความว่าทุกแบบต้องให้ CPA ลงนาม
ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มรับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษีอย่างไร
เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี

อ่านต่อตามสิ่งที่คุณกำลังจะทำ

เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร

แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง

ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  2. 2. ประกาศ

    ราชกิจจานุเบกษา

    ราชกิจจานุเบกษา

    แหล่งประกาศฉบับจริงของพระราชบัญญัติ พระราชกฤษฎีกา กฎกระทรวง และประกาศที่มีผลบังคับ

  3. 3. ประมวลกฎหมาย

    ประมวลกฎหมายแพ่งและพาณิชย์

    สำนักงานคณะกรรมการกฤษฎีกา

    บทบัญญัติว่าด้วยห้างหุ้นส่วนและบริษัท การประชุมผู้ถือหุ้น เงินปันผล และทุนสำรองตามกฎหมาย

หมวดข้อมูลที่เกี่ยวข้อง หัวหน้าฝ่ายบัญชี · ผู้เชี่ยวชาญงบการเงินและมาตรฐาน TFRS for NPAEs · ไม่ใช่หลักฐานผู้ตรวจหรือวันที่ตรวจเฉพาะหน้า

เริ่ม รับมือสรรพากรตรวจสอบ + อุทธรณ์ประเมินภาษี วันนี้

ปรึกษาเบื้องต้นเพื่อขอใบเสนอราคา ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา