บริการบัญชี
ตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชี
ปิดช่องว่างระหว่างของในคลังกับตัวเลขในงบ ก่อนที่ผู้สอบบัญชีจะตั้งข้อสังเกต
คำตอบสั้น
สินค้าคงเหลือเป็นรายการที่ทำให้งบผิดได้มากที่สุดรายการหนึ่ง เพราะกระทบทั้งต้นทุนขายในงบกำไรขาดทุนและสินทรัพย์ในงบแสดงฐานะการเงินพร้อมกัน เมื่อของจริงกับตัวเลขไม่ตรง
ขั้นตอนโดยสรุป
- วางแผนก่อนวันนับ
- นับสองชั้นและควบคุมการตัดยอด
- กระทบยอดและหาสาเหตุ
- ตีราคาและบันทึกปรับปรุง
สิ่งที่ต้องเตรียม
- รายงานสินค้าคงเหลือตามระบบ ณ วันที่จะนับ
- เอกสารรับเข้าและส่งออกช่วง 7 วันคร่อมวันนับ
- ผังคลังและตำแหน่งจัดเก็บของแต่ละกลุ่มสินค้า
- ต้นทุนซื้อล่าสุดหรือรายงานต้นทุนต่อหน่วยสำหรับใช้ตีราคา
ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย
แจ้งงานที่ต้องการประเมิน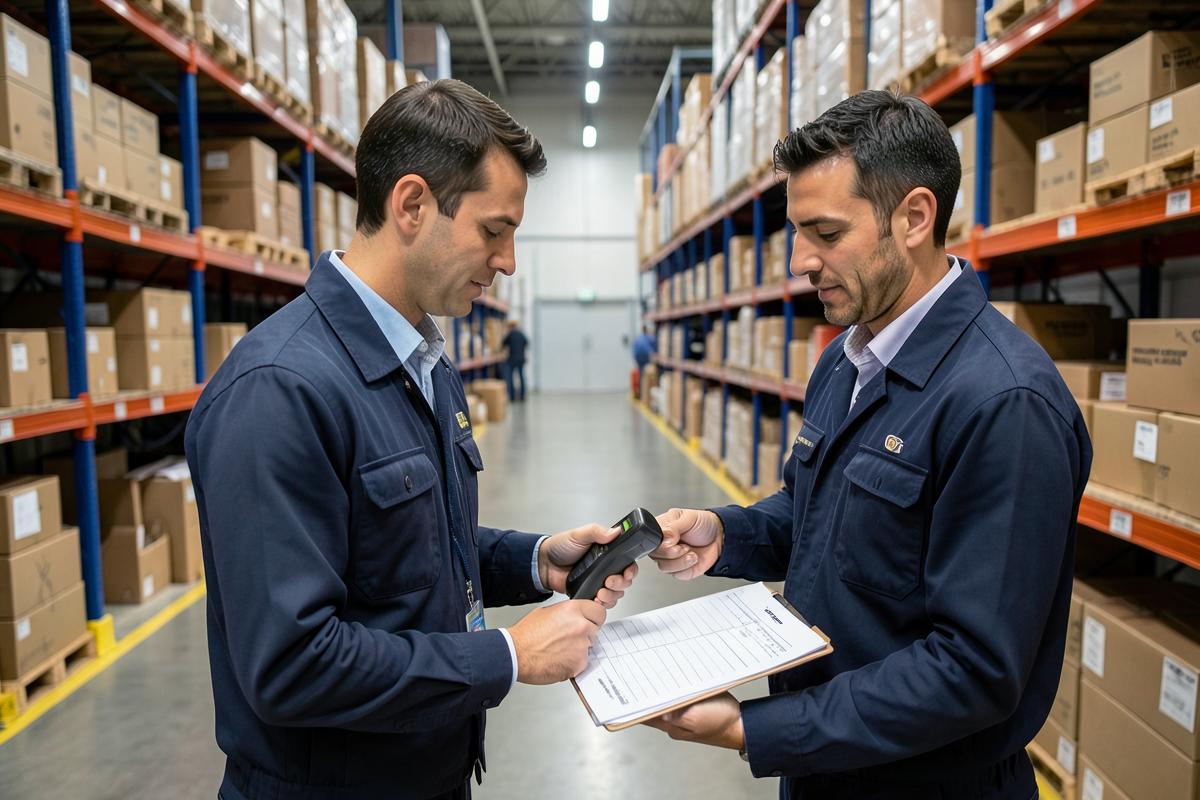
สรุปย่อ (AI Quick Answer)
สินค้าคงเหลือเป็นรายการที่ทำให้งบผิดได้มากที่สุดรายการหนึ่ง เพราะกระทบทั้งต้นทุนขายในงบกำไรขาดทุนและสินทรัพย์ในงบแสดงฐานะการเงินพร้อมกัน เมื่อของจริงกับตัวเลขไม่ตรง กำไรที่รายงานจึงคลาดเคลื่อนทันที บริการนี้ครอบคลุมการวางแผนการนับ การควบคุมการตัดยอดให้ถูกงวด การกระทบยอดผลนับกับบัญชี การหาสาเหตุของผลต่าง และการกำหนดวิธีตีราคาสินค้าคงเหลือให้ใช้ต่อเนื่อง รวมถึงการพิจารณาสินค้าเสื่อมสภาพหรือเคลื่อนไหวช้าที่ควรตั้งค่าเผื่อการลดมูลค่า
ราคาตามใบเสนอ — สอบถามเพื่อประเมินราคา · วันตรวจนับและส่งรายงานกระทบยอดกำหนดตามขนาดคลังและจำนวนรายการสินค้า
ภาพรวมบริการ
เหมาะกับใคร
- ธุรกิจซื้อมาขายไปที่สต๊อกกับบัญชีไม่เคยตรงกัน
- โรงงานที่ต้องนับวัตถุดิบ งานระหว่างทำ และสินค้าสำเร็จรูปพร้อมกัน
- ร้านค้าที่มีหลายสาขาและคลังกลาง
- กิจการที่เคยถูกผู้สอบบัญชีตั้งข้อสังเกตเรื่องสินค้าคงเหลือ
สิ่งที่ลูกค้าได้รับ
- แผนการนับพร้อมใบนับที่ควบคุมเลขที่ และการแบ่งทีมนับกับทีมสอบทาน
- แนวปฏิบัติการตัดยอดรับเข้าและส่งออกในช่วงวันนับ
- รายงานกระทบยอดผลนับกับบัญชีพร้อมสาเหตุของผลต่างแต่ละรายการ
- นโยบายการตีราคาสินค้าคงเหลือที่เขียนไว้เป็นลายลักษณ์อักษร
- รายการสินค้าเคลื่อนไหวช้าพร้อมข้อเสนอการตั้งค่าเผื่อลดมูลค่า
เอกสารที่ต้องเตรียม
- รายงานสินค้าคงเหลือตามระบบ ณ วันที่จะนับ
- เอกสารรับเข้าและส่งออกช่วง 7 วันคร่อมวันนับ
- ผังคลังและตำแหน่งจัดเก็บของแต่ละกลุ่มสินค้า
- ต้นทุนซื้อล่าสุดหรือรายงานต้นทุนต่อหน่วยสำหรับใช้ตีราคา
เขียนโดย
หัวหน้าฝ่ายบัญชี (CPA)
ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี
ปิดงบและเซ็นรับรองงบการเงินให้ธุรกิจ SME และบริษัทต่างชาติมากว่า 10 ปี ดูแลมาตรฐาน TFRS for NPAEs และการวางผังบัญชีตั้งแต่วันแรกของกิจการ
ตรวจทานโดย
หัวหน้าฝ่ายภาษี
ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)
ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026
ดูคุณวุฒิผู้ตรวจทานถ้าลงมือทำเอง
ตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชี กินเวลาและความเสี่ยงมากกว่าที่คิด
เจ้าของกิจการส่วนใหญ่ไม่ได้พลาดเพราะไม่ตั้งใจ แต่พลาดเพราะกฎเปลี่ยนทุกปี เอกสารมาไม่ครบ และงานหลักก็รออยู่ตรงหน้า สิ่งที่เห็นด้านล่างคือเรื่องที่เราเจอซ้ำ ๆ จากงานจริง พร้อมวิธีที่เราปิดความเสี่ยงให้
นับสต๊อกโดยใช้ยอดในระบบเป็นตัวตั้ง
ผู้นับจะเห็นตัวเลขก่อนนับและปรับให้ตรงโดยไม่ตั้งใจ ทำให้การนับไม่มีความหมาย
เราป้องกันอย่างไร: เราใช้ใบนับที่ไม่แสดงยอดระบบ แล้วค่อยเทียบผลต่างหลังนับเสร็จ
ไม่หยุดรับ–จ่ายสินค้าระหว่างนับ
ผลต่างที่ได้อธิบายไม่ได้ และต้องนับใหม่ทั้งรอบ
เราป้องกันอย่างไร: เรากำหนดช่วงหยุดเคลื่อนไหวและวิธีจัดการของที่ค้างส่งระหว่างนับไว้ล่วงหน้า
เจอผลต่างแล้วปรับบัญชีทันทีโดยไม่หาสาเหตุ
ปัญหาเดิมจะกลับมาทุกปี และผู้สอบบัญชีจะตั้งคำถามกับรายการปรับปรุงก้อนใหญ่
เราป้องกันอย่างไร: เราไล่หาสาเหตุเป็นรายรายการก่อน แล้วจึงปรับบัญชีพร้อมบันทึกเหตุผลไว้
ขั้นตอนการทำงาน
กระบวนการ 4 ขั้น
- 1
วางแผนก่อนวันนับ
กำหนดวันและเวลาที่หยุดเคลื่อนไหวสินค้า จัดกลุ่มพื้นที่นับ พิมพ์ใบนับที่มีเลขที่ควบคุม และซักซ้อมทีมล่วงหน้า เพราะความสับสนในวันนับคือที่มาของผลต่างที่อธิบายไม่ได้
- 2
นับสองชั้นและควบคุมการตัดยอด
ให้ทีมที่สองสุ่มนับซ้ำในกลุ่มที่มีมูลค่าสูง และบันทึกเลขที่เอกสารใบสุดท้ายที่รับเข้าและส่งออกก่อนเริ่มนับ เพื่อยืนยันว่ารายการใดควรอยู่ในงวดใด
- 3
กระทบยอดและหาสาเหตุ
ผลต่างทุกบรรทัดต้องมีคำอธิบาย เช่น รับของแล้วยังไม่บันทึก ขายแล้วยังไม่ตัดสต๊อก ของเสียที่ไม่ได้ตัดบัญชี หรือของหาย ซึ่งแต่ละสาเหตุนำไปสู่การแก้ระบบคนละแบบ
- 4
ตีราคาและบันทึกปรับปรุง
ตีราคาสินค้าคงเหลือตามนโยบายที่กำหนดไว้ พิจารณามูลค่าสุทธิที่จะได้รับสำหรับสินค้าที่ขายยาก แล้วบันทึกรายการปรับปรุงพร้อมเอกสารประกอบให้ผู้สอบบัญชีตรวจได้
เปรียบเทียบทางเลือก
| หัวข้อ | ทำเอง | จ้างพนักงานประจำ | ใช้บริการเรา |
|---|---|---|---|
| วิธีนับ | นับรวดเดียวช่วงสิ้นปี | นับตามที่พนักงานว่าง | นับรอบย่อยตลอดปีเสริมการนับใหญ่ |
| หลักฐานสำหรับผู้สอบบัญชี | ใบนับเขียนมือที่หายง่าย | มีไฟล์แต่ไม่มีผู้สังเกตการณ์ | ใบนับที่ลงชื่อผู้นับและผู้สอบทานครบ |
| ของเสียและของเคลื่อนไหวช้า | ค้างในตัวเลขต่อไปเรื่อย ๆ | รู้ว่ามีแต่ไม่กล้าตัด | แยกรายการและเสนอวิธีตัดจำหน่ายที่มีหลักฐานรองรับ |
เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง
การนับสต๊อกไม่ใช่พิธีกรรมประจำปี แต่คือการยืนยันว่ากำไรที่รายงานไปมีของจริงรองรับ เราวางวิธีนับที่ธุรกิจทำเองได้ในปีถัดไป และเข้าร่วมสังเกตการณ์ในรอบที่สำคัญ
ให้เราดูแลให้ทั้งหมดคำแนะนำที่ทำได้ทันที
- นับพื้นที่ที่มีมูลค่าสูงก่อนเสมอ แม้เวลาจะจำกัด
- ถ่ายรูปกองสินค้าที่นับยากไว้เป็นหลักฐานประกอบ
- ให้คนที่ไม่ได้ดูแลคลังเป็นผู้สอบทานผลการนับ
FAQ
คำถามที่พบบ่อย
กิจการที่มีสินค้าคงเหลือต้องพิสูจน์ได้ว่ามูลค่าที่แสดงในงบมีอยู่จริงและตีราคาอย่างเหมาะสม การนับ ณ วันสิ้นงวดจึงเป็นหลักฐานที่ตรงที่สุด กิจการที่มีระบบควบคุมแข็งแรงอาจใช้การนับหมุนเวียนตลอดปีแทนได้ แต่ต้องครอบคลุมทุกรายการและมีเอกสารรองรับเทียบเท่า
วิธีที่ใช้กันทั่วไปคือเข้าก่อนออกก่อนและวิธีถัวเฉลี่ยถ่วงน้ำหนัก โดยต้องเลือกวิธีที่เหมาะกับลักษณะสินค้าและใช้อย่างสม่ำเสมอทุกงวด การเปลี่ยนวิธีกลางคันต้องมีเหตุผลที่ดีและเปิดเผยผลกระทบ เพราะการสลับวิธีตามความสะดวกทำให้ตัวเลขระหว่างงวดเปรียบเทียบกันไม่ได้
เมื่อมูลค่าสุทธิที่คาดว่าจะได้รับต่ำกว่าต้นทุน ต้องปรับลดมูลค่าลงมาให้สะท้อนความจริง การเก็บสินค้าเสื่อมสภาพไว้ที่ต้นทุนเดิมทำให้สินทรัพย์และกำไรสูงเกินจริง ส่วนการทำลายสินค้าเพื่อตัดเป็นค่าใช้จ่ายทางภาษีมีขั้นตอนและหลักฐานที่ต้องเตรียมให้ครบตามแนวปฏิบัติของกรมสรรพากร
สินค้าที่ขาดจากบัญชีอาจถูกมองว่าเป็นการขายและมีประเด็นภาษีมูลค่าเพิ่มตามมา จึงไม่ควรปรับยอดออกจากระบบเงียบ ๆ แต่ต้องมีเอกสารอธิบายสาเหตุ เช่น รายงานการสอบสวนภายใน บันทึกของเสีย หรือหลักฐานการชดใช้ เพื่อรองรับเมื่อถูกตรวจสอบ
สำหรับกิจการที่สินค้าคงเหลือมีสาระสำคัญ ผู้สอบบัญชีมักเข้าสังเกตการณ์การนับเพื่อให้ได้หลักฐานที่เพียงพอ การแจ้งกำหนดวันนับล่วงหน้าจึงสำคัญมาก เพราะถ้าผู้สอบบัญชีไม่ได้สังเกตการณ์ อาจต้องใช้วิธีตรวจสอบทางเลือกซึ่งใช้เวลาและต้นทุนสูงกว่า
การนับพร้อมกันให้ภาพ ณ เวลาเดียวกันซึ่งกระทบยอดง่ายที่สุด แต่ถ้ากำลังคนไม่พอ การทยอยนับก็ทำได้โดยต้องล็อกการโอนย้ายระหว่างสาขาในช่วงนั้นและบันทึกการเคลื่อนไหวทุกครั้งอย่างเคร่งครัด ไม่เช่นนั้นของชิ้นเดียวกันอาจถูกนับสองครั้งหรือไม่ถูกนับเลย
แหล่งอ้างอิงที่ตรวจสอบได้
ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ
1. พระราชบัญญัติ
พระราชบัญญัติการบัญชี พ.ศ. 2543กรมพัฒนาธุรกิจการค้า
หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน
2. มาตรฐานวิชาชีพ
มาตรฐานรายงานการเงินฉบับที่ใช้กับกิจการซึ่งไม่มีส่วนได้เสียต่อสาธารณะ (NPAEs) (TFRS for NPAEs)สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
กรอบการรายงานที่ SME ส่วนใหญ่ใช้จัดทำงบการเงิน รวมถึงการรับรู้รายได้ สินค้าคงเหลือ และที่ดินอาคารอุปกรณ์
ตรวจทานข้อเท็จจริงล่าสุด:
คลังความรู้เชิงลึกที่เกี่ยวข้อง
คำถามที่ลูกค้าถามจริงในงานประเภทนี้ พร้อมคำตอบที่ลงรายละเอียดกำหนดเวลา เอกสาร และค่าปรับ
- บัญชีธุรกิจซ่อมบำรุงและอะไหล่อู่ซ่อม ศูนย์บริการเครื่องใช้ไฟฟ้า และร้านอะไหล่ ขายของและขายแรงงานปนกันในใบเสร็จเดียว จึงมีทั้งสินค้าคงเหลือหลายพันรายการ งานค้างซ่อมข้ามเดือน และการรับประกันหลังส่งมอบ คลัสเตอร์นี้อธิบายการแยกรายได้สองขา การคุมสต๊อกอะไหล่ การรับรู้งานที่ยังซ่อมไม่เสร็จ และภาระภาษีที่ตามมา
- สินค้าคงเหลือและต้นทุนขาย: นับให้ตรง ตีราคาให้ถูก อธิบายผลต่างได้ตัวเลขสินค้าคงเหลือคือจุดที่ผู้ประกอบการพลาดมากที่สุดเวลาปิดงบ เพราะกระทบทั้งกำไร ภาษี และการเสียเบี้ยปรับจากสินค้าขาดหาย คลัสเตอร์นี้ไล่ตั้งแต่วิธีตีราคา การนับจริง เอกสารที่ต้องมี ไปจนถึงการชี้แจงผลต่างกับเจ้าพนักงาน
บริการที่เกี่ยวข้อง
วางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิต
รู้ต้นทุนต่อหน่วยที่แท้จริงของทุกไลน์ผลิต ก่อนจะตั้งราคาขายผิดทั้งปี
ดูรายละเอียดบริการรับปิดงบการเงิน · งบเปล่า · ด่วน · ย้อนหลัง
จัดทำงบประจำปี งบเปล่า และงบค้างหลายปี ให้พร้อมส่งผู้สอบบัญชีอิสระและยื่นกรมพัฒนาธุรกิจการค้า
ดูรายละเอียดบริการประสานงานตรวจสอบบัญชีกับผู้สอบบัญชีรับอนุญาต
เตรียมงบและเอกสารให้ผู้สอบบัญชีอิสระตรวจได้ราบรื่น ทันกำหนดประชุมผู้ถือหุ้น
ดูรายละเอียดบริการบทวิเคราะห์จากผู้รับผิดชอบงานจริง
คำตอบเชิงลึกที่ลงชื่อผู้เขียนและวุฒิวิชาชีพกำกับไว้
ทุกบทความระบุผู้เขียน ผู้สอบทาน และวันที่ปรับปรุงล่าสุด เพื่อให้ตรวจสอบได้ว่าใครเป็นผู้รับผิดชอบเนื้อหาและมีคุณวุฒิด้านใด
ภาษี / Tax
5 ข้อผิดพลาดยอดฮิตของ SME ที่ทำให้ถูกเรียกตรวจสอบภาษี
รวมกรณีศึกษาจริงจากทีมของเรา พร้อมวิธีป้องกันก่อนสรรพากรเข้าตรวจ ครอบคลุมทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล
หัวหน้าฝ่ายภาษี
ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)
6 min
Accounting
ปิดงบสิ้นปีสำหรับ SME: เอกสารและกำหนดส่งที่ต้องคุม
ลำดับงานจากกระทบยอดก่อนสิ้นปีถึงประชุมผู้ถือหุ้นและยื่นงบ พร้อมกำหนดเวลาตามประมวลกฎหมายแพ่งฯ และประมวลรัษฎากร
หัวหน้าฝ่ายบัญชี (CPA)
ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี — CPA — TFAC, Tax Auditor (TA), B.Acc.
5 min
ช่วยด่วน / Emergency
ได้หมายเรียกจากสรรพากร: 72 ชั่วโมงแรกควรทำอะไร
อ่านให้ออกว่าหมายเรียกอ้างมาตราไหน ขอเอกสารอะไร ภายในวันไหน แล้วเตรียมคำชี้แจงเป็นหนังสือก่อนพบเจ้าหน้าที่
หัวหน้าฝ่ายภาษี
ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)
7 min
คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ
- ตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชีแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
- ได้ครับ งานตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชีของเราออกแบบให้ทำงานผ่านระบบออนไลน์เป็นหลัก ลูกค้าส่งเอกสารเป็นไฟล์สแกนหรือรูปถ่ายผ่านช่องทางที่ตกลงกัน ทีมบันทึกบัญชีและยื่นแบบผ่าน e-Filing ส่วนเอกสารตัวจริงที่ต้องเก็บเรียกรวบรวมเป็นรอบ ไม่ต้องเดินทางมาส่งเองทุกเดือน
- ค่าบริการตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชีคิดอย่างไร
- คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
- ใครเป็นผู้รับผิดชอบและลงนามในงานตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชี
- ผู้ทำบัญชีที่ขึ้นทะเบียนกับสภาวิชาชีพบัญชีเป็นผู้รับผิดชอบงานประจำเดือน และผู้สอบบัญชีรับอนุญาต (CPA) เป็นผู้ตรวจสอบและลงนามในงบการเงินประจำปี สองบทบาทนี้แยกจากกันเพื่อรักษาความเป็นอิสระตามข้อกำหนดวิชาชีพ
- ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชีอย่างไร
- เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี
อ่านต่อตามสิ่งที่คุณกำลังจะทำ
เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร
แผนผังหัวข้อที่เกี่ยวข้อง
งานที่มักทำต่อเนื่องกัน
แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง
ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน
หน่วยงานเจ้าของกฎ
คำศัพท์ที่ใช้ในเอกสารชุดนี้
ขั้นตอนยื่นแบบที่ต่อจากหน้านี้
แหล่งอ้างอิงที่ตรวจสอบได้
ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ
1. ประมวลกฎหมาย
ประมวลรัษฎากรกรมสรรพากร
ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล
2. พระราชบัญญัติ
พระราชบัญญัติการบัญชี พ.ศ. 2543กรมพัฒนาธุรกิจการค้า
หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน
3. พระราชบัญญัติ
พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
โครงสร้างวิชาชีพ การขึ้นทะเบียนผู้สอบบัญชีรับอนุญาต จรรยาบรรณ และอำนาจออกมาตรฐานการบัญชี
ตรวจทานล่าสุด โดย หัวหน้าฝ่ายบัญชี (CPA) · ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี
เริ่ม ตรวจนับและวางระบบสินค้าคงเหลือให้ตรงกับบัญชี วันนี้
ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล
ติดต่อเรา