บริการบัญชี

วางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิต

รู้ต้นทุนต่อหน่วยที่แท้จริงของทุกไลน์ผลิต ก่อนจะตั้งราคาขายผิดทั้งปี

คำตอบสั้น

โรงงานจำนวนมากรู้กำไรรวมทั้งบริษัทแต่ไม่รู้ว่าสินค้าตัวไหนขาดทุน เพราะค่าใช้จ่ายโรงงานถูกเฉลี่ยแบบหยาบด้วยยอดขายแทนที่จะเฉลี่ยตามตัวผลักดันต้นทุนจริง งานวางระบบต้นทุนของเราเริ่มจากแยกวัตถุดิบทางตรง

ขั้นตอนโดยสรุป

  1. เดินสายการผลิตจริง
  2. แยกองค์ประกอบต้นทุน
  3. ตั้งต้นทุนมาตรฐาน
  4. ปิดเดือนและอธิบายผลต่าง

สิ่งที่ต้องเตรียม

  • สูตรการผลิตหรือ BOM ของสินค้าหลักทุกตัว
  • รายงานผลผลิตและของเสียย้อนหลังอย่างน้อย 6 เดือน
  • ค่าแรงและชั่วโมงทำงานแยกตามแผนกผลิต
  • บิลค่าไฟ ค่าน้ำ ค่าซ่อมบำรุงเครื่องจักรของโรงงาน

ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย

แจ้งงานที่ต้องการประเมิน
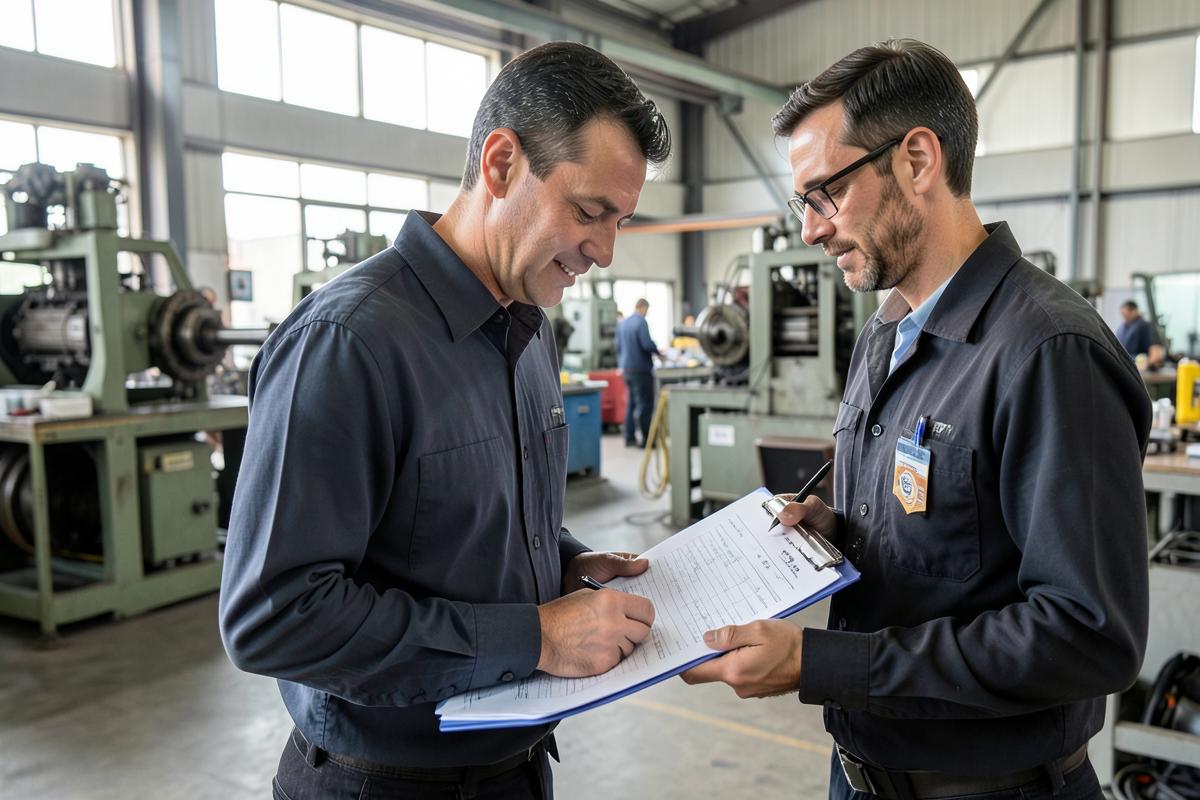
นักบัญชีต้นทุนตรวจใบสรุปต้นทุนการผลิตกับหัวหน้าไลน์ผลิตภายในโรงงาน

สรุปย่อ (AI Quick Answer)

โรงงานจำนวนมากรู้กำไรรวมทั้งบริษัทแต่ไม่รู้ว่าสินค้าตัวไหนขาดทุน เพราะค่าใช้จ่ายโรงงานถูกเฉลี่ยแบบหยาบด้วยยอดขายแทนที่จะเฉลี่ยตามตัวผลักดันต้นทุนจริง งานวางระบบต้นทุนของเราเริ่มจากแยกวัตถุดิบทางตรง ค่าแรงทางตรง และค่าใช้จ่ายการผลิต ออกจากกันให้สะอาด กำหนดเกณฑ์ปันส่วนที่อธิบายได้ เช่น ชั่วโมงเครื่องจักรหรือชั่วโมงแรงงาน ตั้งต้นทุนมาตรฐานไว้เทียบ แล้ววิเคราะห์ผลต่างรายเดือนเพื่อชี้ว่าส่วนต่างมาจากราคาวัตถุดิบ ปริมาณการใช้ หรือประสิทธิภาพการผลิต

ราคาตามใบเสนอ — สอบถามเพื่อประเมินราคา · ระยะวางระบบต้นทุนขึ้นกับจำนวนสายการผลิตและสูตรการผลิต รายงานผลต่างจัดทำทุกสิ้นเดือน

ภาพรวมบริการ

เหมาะกับใคร

  • โรงงานที่ตั้งราคาขายจากความรู้สึกมากกว่าตัวเลขต้นทุน
  • ผู้ผลิตที่มีหลาย SKU และไม่รู้ว่าตัวไหนกินกำไร
  • กิจการรับจ้างผลิตที่ต้องเสนอราคาต่อล็อตอย่างรวดเร็ว
  • ธุรกิจอาหารและเครื่องดื่มที่ราคาวัตถุดิบผันผวนรายเดือน

สิ่งที่ลูกค้าได้รับ

  • โครงสร้างต้นทุนสามส่วนที่ผูกกับผังบัญชีจริง ไม่แยกทำในไฟล์นอกระบบ
  • เกณฑ์ปันส่วนค่าใช้จ่ายการผลิตพร้อมเอกสารอธิบายที่ผู้สอบบัญชียอมรับได้
  • ต้นทุนมาตรฐานต่อหน่วยรายสินค้า พร้อมแบบฟอร์มปรับปรุงเมื่อราคาวัตถุดิบเปลี่ยน
  • รายงานวิเคราะห์ผลต่างรายเดือนแยกเป็นราคา ปริมาณ และประสิทธิภาพ
  • แดชบอร์ดกำไรขั้นต้นรายสินค้าและรายลูกค้า

เอกสารที่ต้องเตรียม

  • สูตรการผลิตหรือ BOM ของสินค้าหลักทุกตัว
  • รายงานผลผลิตและของเสียย้อนหลังอย่างน้อย 6 เดือน
  • ค่าแรงและชั่วโมงทำงานแยกตามแผนกผลิต
  • บิลค่าไฟ ค่าน้ำ ค่าซ่อมบำรุงเครื่องจักรของโรงงาน

เขียนโดย

หัวหน้าฝ่ายบัญชี (CPA)

ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี

ปิดงบและเซ็นรับรองงบการเงินให้ธุรกิจ SME และบริษัทต่างชาติมากว่า 10 ปี ดูแลมาตรฐาน TFRS for NPAEs และการวางผังบัญชีตั้งแต่วันแรกของกิจการ

ตรวจทานโดย

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA)

ตรวจความถูกต้องของข้อกฎหมายและตัวเลขก่อนเผยแพร่ · เผยแพร่ 2026

ดูคุณวุฒิผู้ตรวจทาน

ถ้าลงมือทำเอง

วางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิต กินเวลาและความเสี่ยงมากกว่าที่คิด

เจ้าของกิจการส่วนใหญ่ไม่ได้พลาดเพราะไม่ตั้งใจ แต่พลาดเพราะกฎเปลี่ยนทุกปี เอกสารมาไม่ครบ และงานหลักก็รออยู่ตรงหน้า สิ่งที่เห็นด้านล่างคือเรื่องที่เราเจอซ้ำ ๆ จากงานจริง พร้อมวิธีที่เราปิดความเสี่ยงให้

  • คิดต้นทุนต่อหน่วยจากราคาวัตถุดิบอย่างเดียว

    ราคาขายที่ตั้งจากตัวเลขนี้มักต่ำกว่าต้นทุนจริง และขาดทุนจะโผล่ตอนปิดงบเท่านั้น

    เราป้องกันอย่างไร: เราแยกค่าแรงทางตรงและค่าโสหุ้ยเข้าไปในสูตรต้นทุน พร้อมอัตราปันส่วนที่อธิบายที่มาได้

  • ไม่ได้ตั้งเกณฑ์ของเสียและงานระหว่างทำไว้ล่วงหน้า

    มูลค่าสินค้าคงเหลือจะเปลี่ยนไปตามคนคำนวณ และกลายเป็นข้อสังเกตของผู้สอบบัญชีทุกปี

    เราป้องกันอย่างไร: เรากำหนดเกณฑ์ให้คงที่ทั้งปี พร้อมเอกสารอ้างอิงเวลาผู้สอบบัญชีขอ

  • ปรับสูตรต้นทุนใหม่ทุกครั้งที่ราคาวัตถุดิบขยับ

    เปรียบเทียบผลระหว่างเดือนไม่ได้ และการตัดสินใจเรื่องราคาจะขาดฐานอ้างอิง

    เราป้องกันอย่างไร: เราใช้ต้นทุนมาตรฐานคู่กับรายงานผลต่าง จึงเห็นว่าส่วนต่างมาจากราคาหรือจากปริมาณ

ขั้นตอนการทำงาน

กระบวนการ 4 ขั้น

  1. 1

    เดินสายการผลิตจริง

    ก่อนแตะตัวเลขเราเดินดูลำดับงานจริงตั้งแต่รับวัตถุดิบจนบรรจุ เพื่อให้ศูนย์ต้นทุนที่ตั้งขึ้นตรงกับวิธีที่โรงงานทำงานจริง ไม่ใช่ตรงกับผังองค์กรบนกระดาษ

  2. 2

    แยกองค์ประกอบต้นทุน

    ย้ายรายการที่เคยกองรวมในค่าใช้จ่ายบริหารกลับเข้าค่าใช้จ่ายการผลิตให้ถูกที่ เช่น ค่าซ่อมเครื่องจักรและค่าไฟส่วนโรงงาน เพราะสองรายการนี้เปลี่ยนต้นทุนต่อหน่วยอย่างมีนัยสำคัญ

  3. 3

    ตั้งต้นทุนมาตรฐาน

    กำหนดปริมาณและราคามาตรฐานของวัตถุดิบและแรงงานต่อหน่วยจากข้อมูลย้อนหลังที่ตัดช่วงผิดปกติออก แล้วให้ฝ่ายผลิตยืนยันว่าเป็นตัวเลขที่ทำได้จริง

  4. 4

    ปิดเดือนและอธิบายผลต่าง

    ทุกสิ้นเดือนเราสรุปว่ากำไรที่หายไปมาจากซื้อวัตถุดิบแพงขึ้น ใช้วัตถุดิบเปลืองขึ้น หรือผลิตได้ช้าลง ซึ่งสามสาเหตุนี้ต้องแก้ด้วยคนละวิธี

เปรียบเทียบทางเลือก

หัวข้อทำเองจ้างพนักงานประจำใช้บริการเรา
ความละเอียดของต้นทุนประมาณจากประสบการณ์เจ้าของมีตัวเลขแต่ไม่มีคนทวนสูตรแยกตามสายผลิตและตามคำสั่งผลิต
การตั้งราคาขายบวกกำไรจากราคาวัตถุดิบใช้ตัวเลขปีก่อนเป็นฐานใช้ต้นทุนจริงล่าสุดพร้อมจุดคุ้มทุนต่อรายการ
ตอนผู้สอบบัญชีขอหลักฐานอธิบายด้วยความจำต้องย้อนไปทำเอกสารใหม่มีแฟ้มคำนวณต้นทุนพร้อมส่งทันที

เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง

โรงงานที่รู้ต้นทุนต่อหน่วยจริงจะต่อรองราคากับลูกค้ารายใหญ่ได้อย่างมีเหตุผล ไม่ใช่ยอมลดราคาเพราะกลัวเสียออเดอร์ เราจึงส่งมอบทั้งตัวเลขและวิธีอ่านตัวเลขให้ทีมผลิตใช้เองได้

ให้เราดูแลให้ทั้งหมด

คำแนะนำที่ทำได้ทันที

  • บันทึกเวลาเครื่องจักรหยุดเดินไว้ด้วย เพราะเป็นต้นทุนที่ซ่อนอยู่ในค่าโสหุ้ย
  • ทบทวนอัตราค่าโสหุ้ยอย่างน้อยปีละสองครั้ง
  • แยกงานสั่งทำพิเศษออกจากงานผลิตประจำตั้งแต่ใบสั่งผลิต

FAQ

คำถามที่พบบ่อย

จำเป็นเมื่อมีสินค้ามากกว่าหนึ่งกลุ่มที่ใช้ทรัพยากรต่างกัน เพราะกำไรรวมสามารถดูดีได้ทั้งที่มีสินค้าบางตัวขาดทุนและถูกอุ้มด้วยตัวอื่น การแยกต้นทุนทำให้เห็นภาพนี้ก่อนจะทุ่มโฆษณาให้สินค้าที่ยิ่งขายยิ่งเสีย

คำตอบนี้ช่วยได้ไหม

แหล่งอ้างอิงที่ตรวจสอบได้

ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ

  1. 1. มาตรฐานวิชาชีพ

    มาตรฐานรายงานการเงินฉบับที่ใช้กับกิจการซึ่งไม่มีส่วนได้เสียต่อสาธารณะ (NPAEs) (TFRS for NPAEs)

    สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์

    กรอบการรายงานที่ SME ส่วนใหญ่ใช้จัดทำงบการเงิน รวมถึงการรับรู้รายได้ สินค้าคงเหลือ และที่ดินอาคารอุปกรณ์

  2. 2. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

ตรวจทานข้อเท็จจริงล่าสุด:

ผลงานจริง

เคสตัวอย่างที่เราดูแลจริง

โรงงานขนาดเล็กตั้งราคาจากความรู้สึก: ทำใบคำนวณต้นทุนต่อหน่วยและปันส่วนโสหุ้ย

ต้นทุนต่อหน่วยที่ใช้ตัดสินใจได้ต้องรวมสามส่วน คือ วัตถุดิบทางตรง ค่าแรงทางตรง และโสหุ้ยการผลิต อย่างไฟฟ้าที่เครื่องฉีดกิน การสึกหรอของแม่พิมพ์ และงานซ่อมไลน์ โสหุ้ยควรปันส่วนด้วยตัวผลักดันที่สัมพันธ์กับการผลิต เช่น ชั่วโ

  • สิ่งที่ตรวจก่อน: ชั่วโมงเครื่องจักรต่อสินค้า
  • ผลทางบัญชี: สต๊อกวัดด้วยต้นทุนเต็มของการผลิต
อ่านเคสเต็ม

บทวิเคราะห์จากผู้รับผิดชอบงานจริง

คำตอบเชิงลึกที่ลงชื่อผู้เขียนและวุฒิวิชาชีพกำกับไว้

ทุกบทความระบุผู้เขียน ผู้สอบทาน และวันที่ปรับปรุงล่าสุด เพื่อให้ตรวจสอบได้ว่าใครเป็นผู้รับผิดชอบเนื้อหาและมีคุณวุฒิด้านใด

อ่านบทความทั้งหมด

ภาษี / Tax

5 ข้อผิดพลาดยอดฮิตของ SME ที่ทำให้ถูกเรียกตรวจสอบภาษี

รวมกรณีศึกษาจริงจากทีมของเรา พร้อมวิธีป้องกันก่อนสรรพากรเข้าตรวจ ครอบคลุมทั้ง VAT ภาษีหัก ณ ที่จ่าย และภาษีเงินได้นิติบุคคล

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)

6 min

Accounting

ปิดงบสิ้นปีสำหรับ SME: เอกสารและกำหนดส่งที่ต้องคุม

ลำดับงานจากกระทบยอดก่อนสิ้นปีถึงประชุมผู้ถือหุ้นและยื่นงบ พร้อมกำหนดเวลาตามประมวลกฎหมายแพ่งฯ และประมวลรัษฎากร

หัวหน้าฝ่ายบัญชี (CPA)

ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี — CPA — TFAC, Tax Auditor (TA), B.Acc.

5 min

ช่วยด่วน / Emergency

ได้หมายเรียกจากสรรพากร: 72 ชั่วโมงแรกควรทำอะไร

อ่านให้ออกว่าหมายเรียกอ้างมาตราไหน ขอเอกสารอะไร ภายในวันไหน แล้วเตรียมคำชี้แจงเป็นหนังสือก่อนพบเจ้าหน้าที่

หัวหน้าฝ่ายภาษี

ที่ปรึกษาภาษีอากรและผู้ตรวจสอบภาษี (TA) — Tax Auditor (TA), M.Acc. (Taxation)

7 min

คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ

วางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิตแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
ได้ครับ งานวางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิตของเราออกแบบให้ทำงานผ่านระบบออนไลน์เป็นหลัก ลูกค้าส่งเอกสารเป็นไฟล์สแกนหรือรูปถ่ายผ่านช่องทางที่ตกลงกัน ทีมบันทึกบัญชีและยื่นแบบผ่าน e-Filing ส่วนเอกสารตัวจริงที่ต้องเก็บเรียกรวบรวมเป็นรอบ ไม่ต้องเดินทางมาส่งเองทุกเดือน
ค่าบริการวางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิตคิดอย่างไร
คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
ใครเป็นผู้รับผิดชอบและลงนามในงานวางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิต
ผู้ทำบัญชีที่ขึ้นทะเบียนกับสภาวิชาชีพบัญชีเป็นผู้รับผิดชอบงานประจำเดือน และผู้สอบบัญชีรับอนุญาต (CPA) เป็นผู้ตรวจสอบและลงนามในงบการเงินประจำปี สองบทบาทนี้แยกจากกันเพื่อรักษาความเป็นอิสระตามข้อกำหนดวิชาชีพ
ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มวางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิตอย่างไร
เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี

อ่านต่อตามสิ่งที่คุณกำลังจะทำ

เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร

แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง

ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  2. 2. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  3. 3. พระราชบัญญัติ

    พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547

    สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์

    โครงสร้างวิชาชีพ การขึ้นทะเบียนผู้สอบบัญชีรับอนุญาต จรรยาบรรณ และอำนาจออกมาตรฐานการบัญชี

ตรวจทานล่าสุด โดย หัวหน้าฝ่ายบัญชี (CPA) · ผู้สอบบัญชีรับอนุญาต ขึ้นทะเบียนสภาวิชาชีพบัญชี

เริ่ม วางระบบบัญชีต้นทุนสำหรับโรงงานและธุรกิจผลิต วันนี้

ขอคำปรึกษา 30 นาที ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา