บริการบัญชี

ที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออก

กระทบยอดใบขนกับบัญชี และตรวจหลักฐานประกอบสิทธิภาษีซื้อหรืออัตราศูนย์; ไม่รับรองผลคืนภาษี

คำตอบสั้น

การส่งออกสินค้าออกนอกราชอาณาจักรเสียภาษีมูลค่าเพิ่มในอัตราร้อยละ 0 ตามประมวลรัษฎากร แต่สิทธิ์นี้ใช้ได้ต่อเมื่อมีใบขนสินค้าขาออกที่ผ่านพิธีการครบถ้วนและตรงกับรายการที่บันทึกบัญชี

ขั้นตอนโดยสรุป

  1. ตรวจพิกัดและเงื่อนไขการส่งมอบ
  2. กระทบยอดใบขนกับบัญชีทุกเดือน
  3. วางแฟ้มหลักฐานสำหรับอัตราศูนย์
  4. ยื่นขอคืนภาษีและติดตามผล

สิ่งที่ต้องเตรียม

  • ใบขนสินค้าขาเข้าและขาออกพร้อมเลขที่อ้างอิง
  • อินวอยซ์การค้า แพ็กกิ้งลิสต์ และใบตราส่งสินค้า
  • ใบเสร็จชำระอากรและภาษีมูลค่าเพิ่ม ณ ด่านศุลกากร
  • สัญญาซื้อขายระหว่างประเทศและเงื่อนไขการส่งมอบ

ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย

แจ้งงานที่ต้องการประเมิน
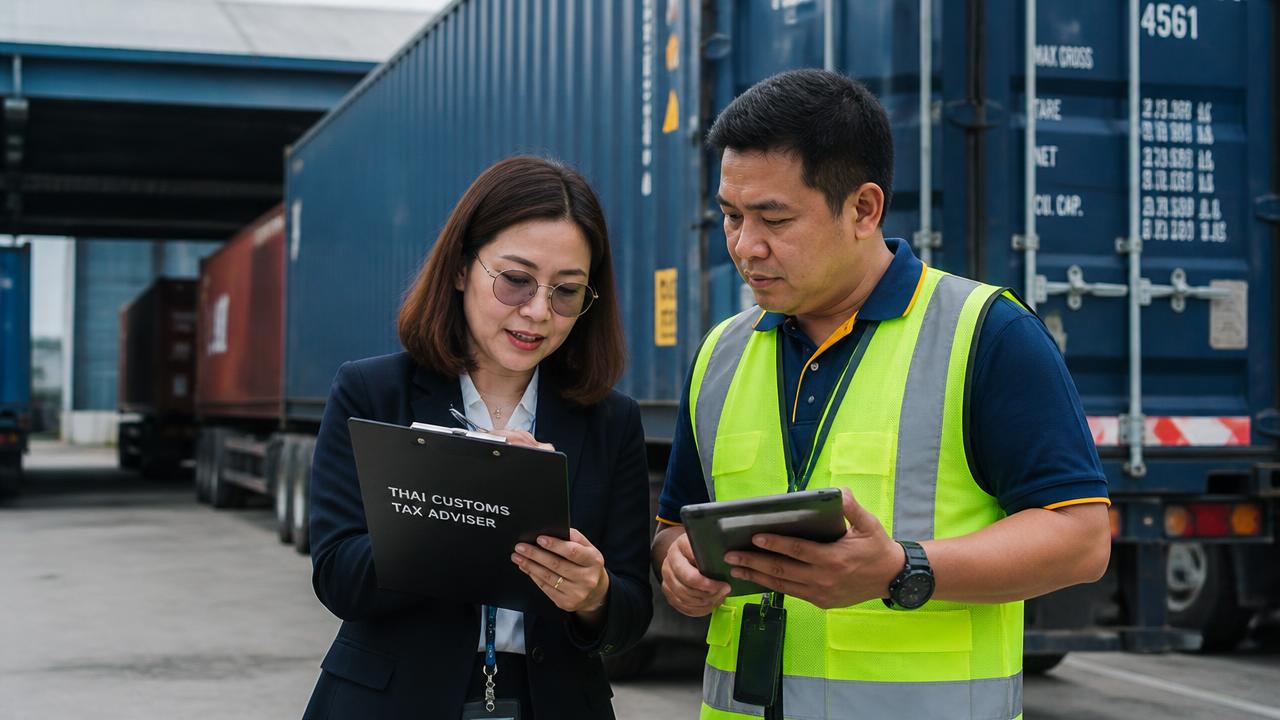
ที่ปรึกษาภาษีตรวจใบขนสินค้าและเอกสารพิธีการศุลกากรร่วมกับผู้ส่งออกที่คลังสินค้า

สรุปย่อ (AI Quick Answer)

การส่งออกสินค้าออกนอกราชอาณาจักรเสียภาษีมูลค่าเพิ่มในอัตราร้อยละ 0 ตามประมวลรัษฎากร แต่สิทธิ์นี้ใช้ได้ต่อเมื่อมีใบขนสินค้าขาออกที่ผ่านพิธีการครบถ้วนและตรงกับรายการที่บันทึกบัญชี ส่วนการนำเข้าจะมีภาษีมูลค่าเพิ่มและอากรขาเข้าที่ชำระ ณ ด่าน ซึ่งต้องนำมาลงเป็นภาษีซื้อให้ถูกงวด บริการนี้ดูแลตั้งแต่การจัดพิกัด การกระทบยอดใบขนกับสมุดบัญชี ไปจนถึงการเตรียมเอกสารรองรับเมื่อสรรพากรขอตรวจการขอคืนภาษี

ราคาตามใบเสนอ — สอบถามเพื่อประเมินราคา · วันกระทบยอดรายเดือนตกลงในขอบเขตงาน ส่วนการขอคืนภาษีเป็นไปตามกรอบเวลาของกรมสรรพากร

ภาพรวมบริการ

เหมาะกับใคร

  • ผู้ส่งออกที่ขอคืนภาษีซื้อแล้วถูกเรียกเอกสารเพิ่ม
  • ผู้นำเข้าที่ต้นทุนสินค้าไม่ตรงกับใบขนขาเข้า
  • เทรดเดอร์และตัวแทนจำหน่ายที่ซื้อขายหลายสกุลเงิน
  • โรงงานที่ใช้สิทธิคืนอากรหรือคลังสินค้าทัณฑ์บน

สิ่งที่ลูกค้าได้รับ

  • การกระทบยอดใบขนสินค้ากับบัญชีแยกประเภทรายเดือน
  • แฟ้มหลักฐานรองรับการใช้อัตราศูนย์สำหรับการส่งออกแต่ละครั้ง
  • บันทึกวิธีแปลงค่าเงินตราต่างประเทศที่ใช้สม่ำเสมอทั้งปี
  • ตารางต้นทุนนำเข้าเต็มรูปแบบ รวมอากร ค่าขนส่ง และค่าประกัน
  • การเตรียมเอกสารและเข้าชี้แจงเมื่อมีการตรวจคืนภาษี

เอกสารที่ต้องเตรียม

  • ใบขนสินค้าขาเข้าและขาออกพร้อมเลขที่อ้างอิง
  • อินวอยซ์การค้า แพ็กกิ้งลิสต์ และใบตราส่งสินค้า
  • ใบเสร็จชำระอากรและภาษีมูลค่าเพิ่ม ณ ด่านศุลกากร
  • สัญญาซื้อขายระหว่างประเทศและเงื่อนไขการส่งมอบ
  • หลักฐานการรับชำระเงินจากต่างประเทศจากธนาคาร

หมวดงานที่เกี่ยวข้อง

หัวหน้าฝ่ายภาษี

หมวดงานภาษีอากร

ข้อมูลหมวดนี้เกี่ยวกับภาษีนิติบุคคล VAT และการเตรียมเอกสารภาษี ไม่ใช้แทนการตรวจเอกสารของกิจการหรือการยืนยันใบอนุญาตผู้ตรวจสอบภาษี และไม่ครอบคลุมการดำเนินคดี

ขอบเขตข้อมูลประกอบ

หัวหน้าฝ่ายบัญชี

ผู้เชี่ยวชาญงบการเงินและมาตรฐาน TFRS for NPAEs

บทบาทนี้ไม่ใช่หลักฐานการตรวจรายหน้าโดยบุคคล โปรดตรวจแหล่งอ้างอิงประกอบ · วันที่เนื้อหา 2026

ดูขอบเขตบทบาท

ถ้าลงมือทำเอง

ที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออก กินเวลาและความเสี่ยงมากกว่าที่คิด

เอกสารไม่ครบ การใช้กฎผิดประเภท หรือการอนุมัติล่าช้าอาจกระทบการยื่นแบบและภาษีที่ต้องชำระ ประเด็นด้านล่างเป็นข้อควรตรวจประกอบการกำหนดขอบเขตงาน ไม่ใช่รายงานผลของลูกค้ารายใด

  • สำแดงพิกัดศุลกากร (HS Code) ผิดประเภทเพื่อให้อัตราอากรต่ำลง

    กรมศุลกากรประเมินอากรขาดพร้อมเบี้ยปรับ และกรณีสำแดงเท็จมีโทษตามกฎหมายศุลกากร

    เราป้องกันอย่างไร: เราขอคำวินิจฉัยพิกัดล่วงหน้าเมื่อสินค้าก้ำกึ่ง และเก็บเอกสารสนับสนุนการจัดประเภทไว้ทุกรายการ

  • ขอใช้สิทธิ FTA โดยไม่มีหนังสือรับรองถิ่นกำเนิดที่ถูกต้อง

    สิทธิลดอากรถูกเพิกถอนย้อนหลัง ต้องชำระอากรส่วนต่างพร้อมเงินเพิ่ม

    เราป้องกันอย่างไร: เราตรวจเงื่อนไขถิ่นกำเนิดรายสินค้าและคุมวันหมดอายุของ Form ทุกฉบับก่อนนำเข้า

  • ไม่กระทบยอดภาษีมูลค่าเพิ่มขาเข้ากับใบเสร็จรับเงินของกรมศุลกากร

    ภาษีซื้อขาเข้าที่ไม่มีใบเสร็จศุลกากรรองรับจะถูกตัดสิทธิเมื่อกรมสรรพากรตรวจ

    เราป้องกันอย่างไร: เราผูกใบขนสินค้า ใบเสร็จศุลกากร และรายงานภาษีซื้อเข้าด้วยกันทุกเดือน

ขั้นตอนการทำงาน

กระบวนการ 5 ขั้น

  1. 1

    ตรวจพิกัดและเงื่อนไขการส่งมอบ

    ทวนพิกัดศุลกากรของสินค้าหลักและเงื่อนไขการส่งมอบที่ระบุในสัญญา เพราะพิกัดที่ผิดกระทบทั้งอัตราอากรและวิธีรับรู้ต้นทุนในบัญชีพร้อมกัน

  2. 2

    กระทบยอดใบขนกับบัญชีทุกเดือน

    จับคู่ใบขนแต่ละฉบับกับรายการซื้อขายในสมุดบัญชีและรายงานภาษีมูลค่าเพิ่ม ส่วนต่างที่หาสาเหตุไม่ได้จะถูกตั้งเป็นรายการค้างตรวจทันที ไม่ปล่อยข้ามเดือน

  3. 3

    วางแฟ้มหลักฐานสำหรับอัตราศูนย์

    รวบรวมใบขนขาออก หลักฐานการขนส่ง และหลักฐานการรับเงิน (ใช้กระทบยอดขาย ไม่ใช่เงื่อนไขอัตราศูนย์ของการส่งออกสินค้า) ไว้ชุดเดียวกันต่อการส่งออกหนึ่งครั้ง พร้อมระบุเอกสารขาดและขั้นตอนรวบรวมเพิ่มเติมเมื่อถูกขอตรวจ

  4. 4

    ยื่นขอคืนภาษีและติดตามผล

    ยื่นคำขอคืนภาษีซื้อพร้อมชุดหลักฐาน แล้วติดตามสถานะกับเจ้าหน้าที่เป็นระยะ พร้อมตรวจวันครบกำหนดและข้อมูลที่ต้องชี้แจง; การส่งคำตอบขึ้นกับหลักฐานและการอนุมัติของลูกค้า

  5. 5

    ทบทวนโครงสร้างต้นทุนรายไตรมาส

    ประชุมทบทวนต้นทุนนำเข้าเต็มรูปแบบและอัตรากำไรต่อรายการสินค้า เพื่อชี้ว่าสินค้าใดกำไรหดเพราะอากรหรือค่าขนส่ง และควรปรับราคาหรือแหล่งซื้อหรือไม่

เปรียบเทียบทางเลือก

หัวข้อทำเองจ้างพนักงานประจำใช้บริการเรา
ต้นทุนรวมต่อปีดูเหมือนฟรี แต่แลกกับเวลาเจ้าของกิจการและความเสี่ยงค่าปรับประเมินจากเงินเดือน เงินสมทบนายจ้าง โปรแกรม และการจัดคนทดแทนตามค่าใช้จ่ายจริงขอใบเสนอราคาจากเจ้าหน้าที่ แยกขอบเขตงานและรายการเพิ่มเติมก่อนตกลง
ความต่อเนื่องหยุดทันทีเมื่อเจ้าของไม่ว่างพนักงานลาออก = ความรู้หายไปกับตัวคนตกลงผู้รับผิดชอบ การส่งต่องาน และสถานที่เก็บเอกสารให้ตรวจสอบได้
การตรวจทานไม่มีใครตรวจซ้ำตรวจกันเองภายใน มักไม่มีมุมมองภายนอกผู้ทำบัญชีและผู้ตรวจทานตามขอบเขต; งานสอบบัญชีแยกให้ Partner CPA (งานภาษีนำเข้า–ส่งออก)
เมื่อสรรพากรเรียกตรวจต้องไปเองและตอบเองพนักงานมักไม่มีประสบการณ์เข้าพบเจ้าพนักงานเตรียมเอกสารและคำชี้แจงตามขอบเขต; การเข้าพบต้องตรวจมอบอำนาจและหน้าที่ผู้เสียภาษี

เราเป็นที่ปรึกษา ไม่ใช่แค่ผู้รับจ้าง

ตรวจต้นทุนนำเข้าจากราคาสินค้า อากร ขนส่ง ประกันภัย และภาษีที่เกี่ยวข้อง พร้อมกระทบยอดใบขนกับบัญชี ประเด็นพิกัดและสิทธิ FTA ต้องประสานตัวแทนออกของหรือผู้เชี่ยวชาญที่เกี่ยวข้องก่อนใช้สิทธิ ไม่รับปากยอดประหยัดอากรหรือผลคืนภาษี

ให้เราดูแลให้ทั้งหมด

คำแนะนำที่ทำได้ทันที

  • เก็บใบขนสินค้าขาเข้าและใบเสร็จศุลกากรเป็นชุดเดียวกับใบกำกับภาษีซื้อเสมอ
  • ตรวจว่าประเทศต้นทางมีความตกลงการค้าเสรีกับไทยหรือไม่ ก่อนตกลงราคากับซัพพลายเออร์
  • ราคาศุลกากรต้องรวมค่าขนส่งและประกันภัยตามเงื่อนไข CIF อย่าสำแดงเฉพาะราคาสินค้า

FAQ

คำถามที่พบบ่อย

เพราะสิทธิอัตราศูนย์ผูกกับหลักฐานการส่งออกที่ผ่านพิธีการครบ ไม่ได้ผูกกับข้อเท็จจริงว่าสินค้าออกนอกประเทศแล้วเพียงอย่างเดียว กรณีที่เจอบ่อยคือชื่อผู้ส่งออกในใบขนไม่ตรงกับผู้ที่ออกใบกำกับภาษี หรือรายการสินค้าในใบขนกับอินวอยซ์ไม่ตรงกัน เมื่อเอกสารสองฉบับพูดไม่ตรงกัน เจ้าหน้าที่จะถือว่ายังพิสูจน์การส่งออกไม่ได้ และประเมินในอัตราปกติ

คำตอบนี้ช่วยได้ไหม

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. พระราชบัญญัติ

    พระราชบัญญัติศุลกากร พ.ศ. 2560

    กรมศุลกากร

    หลักการประเมินราคาศุลกากร การชำระอากรขาเข้า–ขาออก การเก็บเอกสารการนำเข้า และการตรวจสอบหลังการตรวจปล่อย

  2. 2. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

วันที่ตรวจแหล่งอ้างอิงตามประเด็น ไม่ใช่การรับรองทั้งหน้า:

ผลงานจริง

เคสตัวอย่างที่เราดูแลจริง

ผู้นำเข้าเครื่องจักร: ใบขนกับบัญชีไม่ตรงกัน ต้องเริ่มกระทบยอดตรงไหน

เริ่มจากจับคู่ใบขนสินค้าแต่ละฉบับกับใบเสร็จของกรมศุลกากร รายการภาษีซื้อในรายงาน และรายการรับสินค้าในคลังให้ครบทุกเดือน ฐานภาษีมูลค่าเพิ่มสินค้านำเข้าไม่ใช่ราคาใน invoice ของผู้ขาย แต่คำนวณจากมูลค่าที่กฎหมายกำหนดรวมอากรแล

  • สิ่งที่ตรวจก่อน: ใบขนตรงกับรายงานภาษีซื้อทุกฉบับ
  • ผลทางบัญชี: ต้นทุนรายรุ่นสะท้อนต้นทุนนำเข้าจริง
อ่านเคสเต็ม

บทความเชิงลึกด้านบัญชีและภาษี

คำตอบเชิงลึกพร้อมแหล่งอ้างอิงทางการ

บทความระบุแหล่งอ้างอิงของกฎหมายและประกาศที่เกี่ยวข้อง ใช้เป็นข้อมูลทั่วไป ไม่แทนคำแนะนำเฉพาะกรณีจากเจ้าหน้าที่

อ่านบทความทั้งหมด

คำถามที่ผู้ประกอบการถามก่อนตัดสินใจ

ที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออกแบบออนไลน์ทั้งประเทศ ทำได้จริงไหม
งานที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออกเริ่มจากส่งไฟล์ผ่านช่องทางที่ตกลงกันได้ ต้องตรวจว่าแบบและสถานะผู้ยื่นรองรับออนไลน์หรือไม่ ต้นฉบับ การเข้าพื้นที่ หรือการชี้แจงกับหน่วยงานอาจยังจำเป็น จึงกำหนดวิธีส่งเอกสารและผู้รับผิดชอบก่อนรับงาน
ค่าบริการที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออกคิดอย่างไร
คิดจากปริมาณงานจริง ได้แก่ จำนวนเอกสารต่อเดือน จำนวนพนักงานในระบบเงินเดือน การจดภาษีมูลค่าเพิ่ม และงานย้อนหลังที่ค้างอยู่ เราจึงขอดูตัวอย่างเอกสารก่อนเสนอราคา และไม่ประกาศเรตกลางไว้บนเว็บไซต์เพราะจะไม่ตรงกับกิจการส่วนใหญ่
ใครเป็นผู้รับผิดชอบและลงนามในงานที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออก
กำหนดผู้จัดทำ ผู้ตรวจทาน และผู้มีอำนาจอนุมัติตามขอบเขตงาน ผู้เสียภาษียังรับผิดชอบข้อมูลและการชำระ หากมีงานสอบบัญชีให้แยกบทบาทกับ Partner ผู้สอบบัญชีรับอนุญาต (CPA) และตรวจความเป็นอิสระก่อนรับงาน ไม่ได้หมายความว่าทุกแบบต้องให้ CPA ลงนาม
ถ้าย้ายจากสำนักงานบัญชีเดิมกลางปี จะเริ่มที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออกอย่างไร
เริ่มจากขอไฟล์บัญชี งบทดลอง และแบบที่ยื่นไปแล้วจากผู้ทำบัญชีเดิม จากนั้นเรากระทบยอดกับ statement ธนาคารและรายงานภาษี เพื่อดูว่ามีรายการค้างหรือยื่นไม่ครบตรงไหน แล้วจึงรับช่วงต่อในเดือนถัดไปโดยไม่ต้องรอสิ้นรอบบัญชี

อ่านต่อตามสิ่งที่คุณกำลังจะทำ

เลือกคู่มือขั้นตอนถ้าต้องยื่นเอง หรือเปิดคำอธิบายศัพท์ถ้ายังไม่แน่ใจว่าเอกสารแต่ละใบคืออะไร

แผนผังหน่วยงานและคำศัพท์ที่เกี่ยวข้อง

ใครเป็นผู้กำหนดกฎ และคำไหนที่ควรเข้าใจก่อนเริ่มงาน

แหล่งอ้างอิงที่ตรวจสอบได้

ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ

  1. 1. ประมวลกฎหมาย

    ประมวลรัษฎากร

    กรมสรรพากร

    ตัวบทหลักของภาษีเงินได้ ภาษีมูลค่าเพิ่ม ภาษีธุรกิจเฉพาะ และอากรแสตมป์ พร้อมกฎกระทรวงและคำสั่งที่ออกตามความในประมวล

  2. 2. พระราชบัญญัติ

    พระราชบัญญัติการบัญชี พ.ศ. 2543

    กรมพัฒนาธุรกิจการค้า

    หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน

  3. 3. พระราชบัญญัติ

    พระราชบัญญัติวิชาชีพบัญชี พ.ศ. 2547

    สภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์

    โครงสร้างวิชาชีพ การขึ้นทะเบียนผู้สอบบัญชีรับอนุญาต จรรยาบรรณ และอำนาจออกมาตรฐานการบัญชี

หมวดข้อมูลที่เกี่ยวข้อง หัวหน้าฝ่ายบัญชี · ผู้เชี่ยวชาญงบการเงินและมาตรฐาน TFRS for NPAEs · ไม่ใช่หลักฐานผู้ตรวจหรือวันที่ตรวจเฉพาะหน้า

เริ่ม ที่ปรึกษาภาษีและบัญชีสำหรับธุรกิจนำเข้า–ส่งออก วันนี้

ปรึกษาเบื้องต้นเพื่อขอใบเสนอราคา ผ่าน LINE โทร หรืออีเมล

ติดต่อเรา