งานบัญชีและงบการเงิน
การตีราคาสินค้าคงเหลือ
Inventory valuation
การตีราคาสินค้าคงเหลือคือการวัดมูลค่าสินค้าที่กิจการถืออยู่ ณ วันรายงาน โดยแยกเกณฑ์บัญชีต้นทุนหรือมูลค่าสุทธิที่จะได้รับออกจากเกณฑ์ภาษีต้นทุนหรือราคาตลาด
คำตอบสั้น
การตีราคาสินค้าคงเหลือ คือ การวัดมูลค่าสินค้าที่กิจการถืออยู่ ณ วันรายงาน โดยแยกเกณฑ์บัญชีต้นทุนหรือมูลค่าสุทธิที่จะได้รับออกจากเกณฑ์ภาษีต้นทุนหรือราคาตลาด
ขั้นตอนโดยสรุป
- จัดกลุ่มเอกสารต้นทางตามงวดบัญชีก่อนบันทึก
- บันทึกรายการตามมาตรฐานการรายงานทางการเงินที่กิจการใช้
- กระทบยอดกับธนาคารและทะเบียนทรัพย์สินทุกเดือน
- สรุปยอดเข้างบทดลองและตรวจก่อนปิดงบ
สิ่งที่ต้องเตรียม
- เอกสารต้นทาง เช่น ใบกำกับภาษี ใบเสร็จ และสัญญาที่เกี่ยวข้อง
- รายการเดินบัญชีธนาคารของงวดที่เกี่ยวข้อง
- หนังสือรับรองบริษัทและเลขประจำตัวผู้เสียภาษี
- แบบยื่นและหลักฐานการยื่นย้อนหลังที่เคยส่งไว้
ต้องการให้ทีมช่วยประเมิน? แจ้งปัญหาบัญชีหรือภาษี งวดที่เกี่ยวข้องและกำหนดส่ง เพื่อแยกสิ่งที่ต้องตรวจ เอกสารที่ต้องใช้ และขอบงานก่อนนัดหมาย
แจ้งงานที่ต้องการประเมินNPAEs บท 8 ให้ใช้ต้นทุนหรือมูลค่าสุทธิที่จะได้รับแล้วแต่จำนวนใดต่ำกว่า โดยต้นทุนสินค้าทดแทนกันได้ใช้ FIFO หรือถัวเฉลี่ยถ่วงน้ำหนัก ภาษีเงินได้นิติบุคคลตามมาตรา 65 ทวิ (6) ใช้ราคาทุนหรือราคาตลาดที่ต่ำกว่าและมีข้อกำหนดเรื่องความสม่ำเสมอ การลดมูลค่าในงบไม่ใช่หลักฐานว่าขาดทุนจากสินค้าเสียหักภาษีได้แล้ว
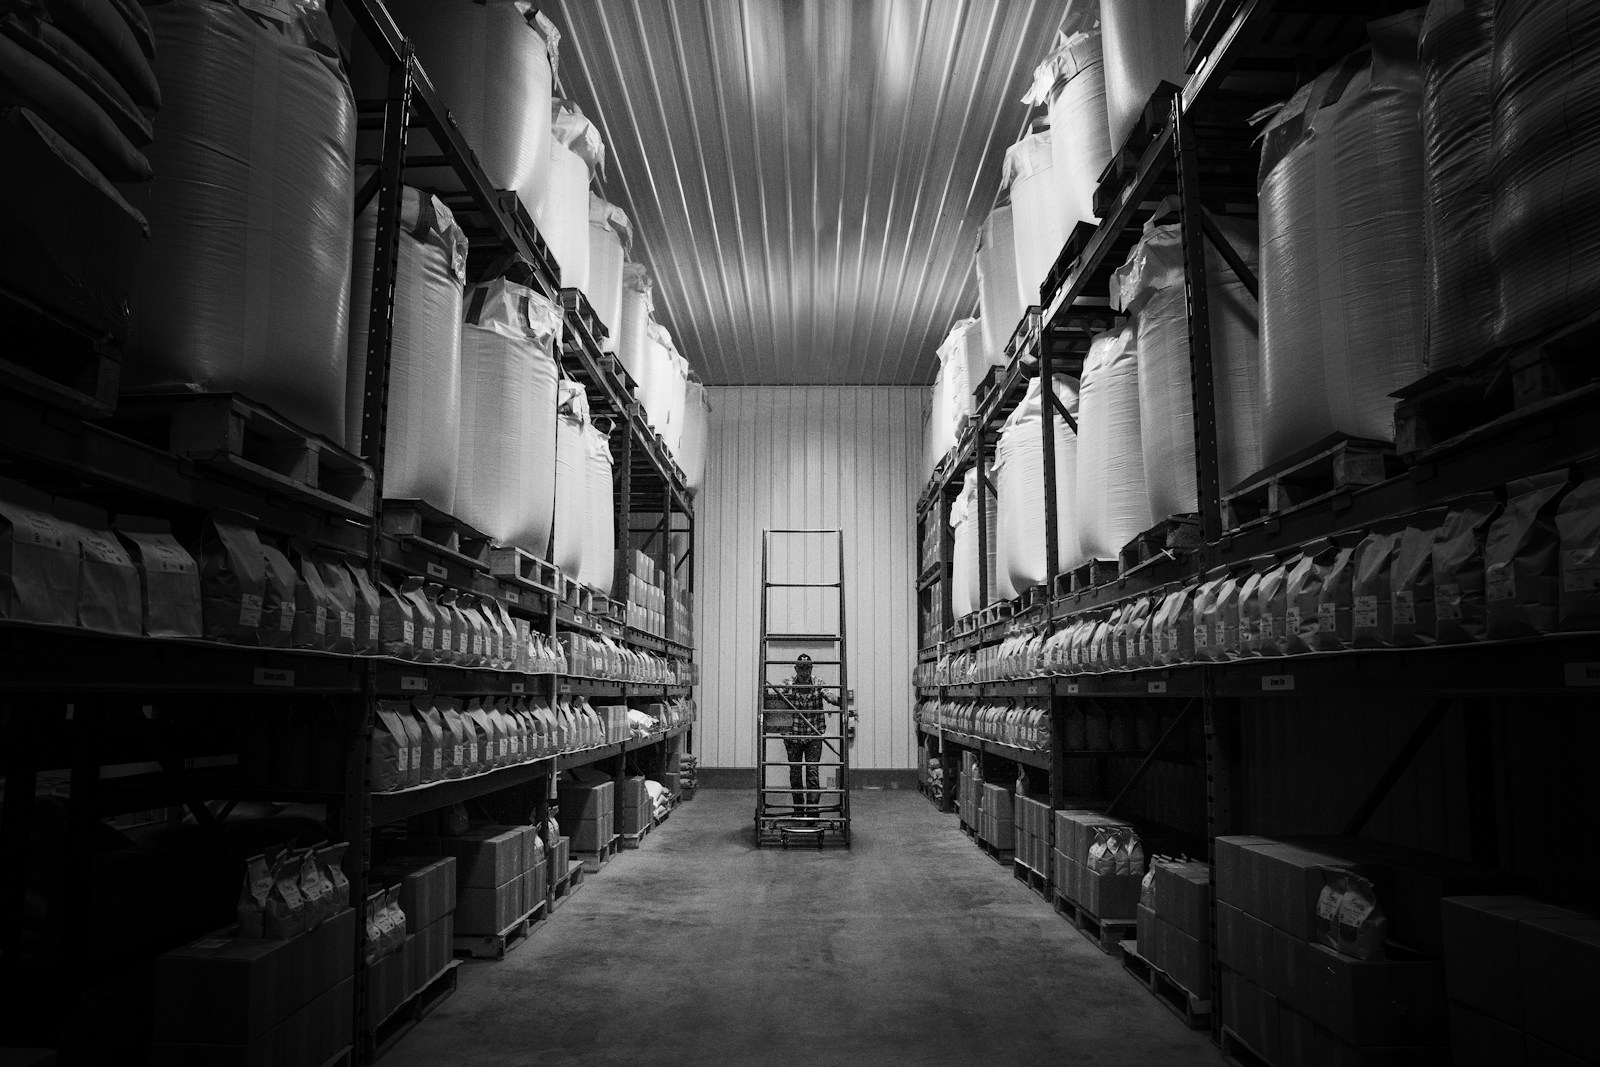
มูลค่าสต๊อกเริ่มจากสิทธิและจำนวน ไม่ใช่จากราคาขายอย่างเดียว
สินค้าคงเหลือตาม NPAEs บท 8 ครอบคลุมของที่ถือไว้ขาย ของระหว่างผลิตเพื่อขาย และวัตถุดิบหรือวัสดุที่จะใช้ในการผลิตหรือให้บริการ การตั้งราคาที่ถูกต้องจึงเริ่มจากระบุว่าสินค้าใดเป็นของกิจการ จำนวนเท่าไร และอยู่ในสภาพใด ไม่ใช่นำยอดจำนวนจากโปรแกรมคูณราคาขายแล้วถือว่าเป็นมูลค่าปิดงวด สินค้าฝากขายหรือสินค้าระหว่างทางต้องตรวจสัญญาและเงื่อนไขการโอนที่เกี่ยวข้องก่อนรวมยอด
แผ่นตรวจนับควรเชื่อมรหัสสินค้า สถานที่เก็บ หน่วยนับ ล็อต และสภาพของสินค้าเข้ากับยอดบัญชี ตรวจรายการรับจ่ายใกล้วันสิ้นงวดเพื่อไม่ให้ของที่นับแล้วถูกบันทึกซ้ำหรือของที่กิจการมีสิทธิถูกละไว้ แนวทางตรวจนับเป็นเครื่องมือยืนยันข้อมูล ไม่ควรแปลงคำแนะนำให้เป็นคำกล่าวว่ากฎหมายภาษีบังคับทุกกิจการนับจริงวันเดียวกัน หรือว่าผู้สอบบัญชีเป็นผู้รับผิดชอบจำนวนแทนฝ่ายบริหาร
ต้นทุนประกอบด้วยอะไร และเลือกสูตรอย่างไร
ต้นทุนสินค้ารวมราคาซื้อ ค่าแปลงสภาพ และรายจ่ายอื่นที่ทำให้สินค้าอยู่ในสถานที่และสภาพพร้อมใช้งานหรือขาย ส่วนลดการค้าต้องนำมาลดต้นทุน ภาษีที่เรียกคืนได้ไม่ใช่ต้นทุนสินค้า ขณะที่ภาษีที่เรียกคืนไม่ได้ต้องพิจารณาตามลักษณะรายการ สำหรับการผลิต ย่อหน้า 8.7 กล่าวถึงต้นทุนทางตรงและการจัดสรรโสหุ้ยการผลิตคงที่และผันแปรอย่างมีระบบ ไม่ใช่นำรายจ่ายสำนักงานทั้งหมดมาปนเพียงเพื่อเพิ่มมูลค่าสินทรัพย์
สินค้าที่ไม่อาจสับเปลี่ยนกันได้ตามปกติหรืองานเฉพาะโครงการเหมาะกับต้นทุนเฉพาะเจาะจง ส่วนสินค้าที่ใช้ทดแทนกันได้ให้ใช้เข้าก่อนออกก่อน หรือถัวเฉลี่ยถ่วงน้ำหนัก ไม่อนุญาต LIFO ในกรอบนี้ การถัวเฉลี่ยทั้งงวดกับการถัวเฉลี่ยเคลื่อนที่อาจให้ผลต่างกันเมื่อมีรับจ่ายระหว่างงวด จึงต้องระบุวิธีในระบบและใช้ต่อเนื่องกับกลุ่มที่มีลักษณะและการใช้คล้ายกัน การเคลื่อนย้ายของจริงแบบหยิบล็อตหมดอายุก่อนไม่ได้ทำให้สูตรบัญชีเปลี่ยนตามโดยอัตโนมัติ
ตัวอย่าง FIFO เทียบถัวเฉลี่ยและทดสอบ NRV
สมมติมีสินค้าเริ่มงวด 100 ชิ้น ต้นทุนชิ้นละ 100 บาท ซื้อเพิ่มก่อนขายอีก 100 ชิ้น ชิ้นละ 120 บาท แล้วขาย 150 ชิ้น จึงเหลือ 50 ชิ้น ถ้าใช้ FIFO ต้นทุนขายเป็น 10,000 บวก 6,000 เท่ากับ 16,000 บาท และสินค้าปลายงวดมีต้นทุน 6,000 บาท ถ้าใช้ถัวเฉลี่ย ต้นทุนรวม 22,000 บาทหาร 200 ชิ้นได้ชิ้นละ 110 บาท ต้นทุนขายจึงเป็น 16,500 บาท และสต๊อกเหลือ 5,500 บาท โดยยังไม่รวมผลลดมูลค่า
หากสินค้าที่เหลือคาดขายได้ชิ้นละ 115 บาท แต่ต้องจ่ายเพื่อทำให้เสร็จและขายอีกชิ้นละ 10 บาท NRV เท่ากับ 105 บาทต่อชิ้น หรือ 5,250 บาททั้งล็อต ภายใต้ FIFO ต้องลดจาก 6,000 ลง 750 บาท ส่วนถัวเฉลี่ยลดจาก 5,500 ลง 250 บาทตามย่อหน้า 8.4 ตัวอย่างนี้ใช้จำนวนและราคาสมมติ ไม่ใช่อัตราตามกฎหมาย และไม่ใช่การเลือกสูตรใหม่ปลายปีเพื่อให้ได้ค่าใช้จ่ายสูงสุด ต้องเริ่มจากนโยบายที่กิจการใช้อยู่จริง
บัญชีเทียบ NRV แต่ภาษีเทียบราคาตลาด
มาตรา 65 ทวิ (6) ใช้ราคาทุนหรือราคาตลาดที่ต่ำกว่าสำหรับสินค้าคงเหลือวันสุดท้ายของรอบ และนำมูลค่านั้นเป็นยอดยกมารอบใหม่ การคำนวณราคาทุนที่เลือกต้องใช้ต่อไปอย่างสม่ำเสมอ หากจะเปลี่ยนต้องได้รับอนุมัติตามเงื่อนไขของบทบัญญัติ ข้อกำหนดนี้เป็นเรื่องภาษี ไม่ควรเขียนเหมารวมว่าการเปลี่ยนนโยบายบัญชีทุกกรณีต้องขอกรมสรรพากรอนุมัติแทนการวิเคราะห์มาตรฐานบัญชี
ต่อจากตัวอย่าง ถ้ามีหลักฐานราคาตลาดทางภาษีชิ้นละ 112 บาท และใช้ FIFO ต้นทุน 120 บาทต่อชิ้น มูลค่าภาษีคือ 5,600 บาท ไม่ใช่ NRV 5,250 บาท ส่วนต่าง 350 บาทจึงต้องพิจารณาในกระดาษทำการปรับกำไรบัญชีเป็นกำไรภาษีตามข้อสมมตินี้ หากต้นทุนภาษีใช้ถัวเฉลี่ย 110 บาท ราคาทุน 5,500 บาทต่ำกว่าตลาด 5,600 บาท ก็ใช้ 5,500 บาท ต้องเก็บหลักฐานตลาด ณ วันเกี่ยวข้อง ไม่ใช้ตารางลดราคาภายในหรือค่าเผื่อร้อยละตามอายุสินค้าเป็นคำตอบทางภาษีโดยลำพัง
สินค้าเสียและทำลาย: ต้องเลือกสาขาเงื่อนไขให้ถูก
คำสั่ง ป.79/2541 แยกของเสียตามปกติกับส่วนเกินปกติ และกำหนดหลักฐานสำหรับสินค้าเสื่อมคุณภาพ หมดอายุ หรือเศษซาก การตั้งค่าเผื่อในบัญชีไม่ได้พิสูจน์ว่าทำลายจริงหรือมีรายจ่ายหักภาษีได้แล้ว ต้องทราบชนิดสินค้า เหตุที่ขายไม่ได้ ปริมาณ ต้นทุน ผู้อนุมัติ และเส้นทางนำออกจากคลัง หากขายเป็นเศษซากหรือเรียกค่าสินไหมได้ต้องติดตามรายรับที่เกี่ยวข้องด้วย ไม่ถือว่าราคาทั้งหมดสูญหายเสมอ
สำหรับของที่เก็บรักษาไม่ได้ ให้พิจารณาข้อ 3 (3.1) ซึ่งมีการตรวจสภาพ อนุมัติ พยานจากฝ่ายที่เกี่ยวข้อง และเชิญผู้สอบบัญชีร่วมสังเกตการณ์ ส่วนของที่เก็บรวบรวมไว้ทำลายเป็นครั้งได้อยู่ในข้อ 3 (3.2) ที่แก้โดย ป.84/2542 ต้องแจ้งสรรพากรพื้นที่หรือสรรพากรจังหวัดตามข้อความคำสั่งก่อนทำลายอย่างน้อย 30 วัน เว้นแต่เจ้าหน้าที่หน่วยราชการควบคุมการทำลายตามระเบียบของหน่วยงานนั้น ข้อยกเว้นการแจ้งไม่ใช่ยกเว้นหลักฐานตรวจสภาพ อนุมัติ หรือการทำลายจริง และต้องไม่ขยายไปถึงกรณีมีผู้รับจ้างกำจัดเอกชนเฉย ๆ
ปิดงวดด้วยสะพานเชื่อมจำนวน ต้นทุน และภาษี
กระดาษทำการที่ดีแยกสามชั้น ชั้นแรกคือจำนวนตามระบบบวกหรือลบผลตรวจนับและรายการตัดยอด ชั้นที่สองคือสูตรต้นทุนที่กำหนดและการทดสอบ NRV รายรายการหรือกลุ่มที่เหมาะสม ชั้นที่สามคือมูลค่าภาษีตามต้นทุนหรือราคาตลาด พร้อมความต่างจากบัญชีและหลักฐานการทำลายถ้ามี การบันทึกค่าเผื่อไม่ควรลบจำนวนจริงออกจากระบบจนไม่เหลือร่องรอยของสินค้าที่รอขายหรือรอทำลาย
หากภายหลังเหตุลดมูลค่าหมดไป ต้องพิจารณากลับรายการตามบท 8 โดยไม่เกินการลดที่เคยรับรู้และยังต้องอยู่ในขอบเขตต้นทุนกับ NRV ที่ใช้ได้ เปิดเผยนโยบาย สูตรต้นทุน และข้อมูลเกี่ยวกับการลดหรือกลับมูลค่าตามย่อหน้า 8.19 การเก็บตารางต่อเนื่องข้ามปีช่วยกันนับค่าใช้จ่ายซ้ำในปีตั้งค่าเผื่อกับปีทำลาย และช่วยให้ยอดสินค้าคงเหลือในงบ เชื่อมกับต้นทุนขายและรายการปรับภาษีได้โดยไม่ปะปนคำว่ามูลค่าตลาดกับราคาขายสุทธิ
ข้อควรระวังในทางปฏิบัติ
- •FIFO เป็นสูตรจัดสรรต้นทุน ไม่ใช่หลักฐานว่าสินค้าล็อตเก่าถูกส่งออกจริง
- •NRV หักต้นทุนทำให้เสร็จและค่าใช้จ่ายขายโดยประมาณ จึงอาจไม่เท่าราคาตลาดที่ใช้ทางภาษี
- •การแจ้งก่อนทำลาย 30 วันใช้กับสาขาสินค้าที่เก็บรวบรวมได้ตาม ป.84/2542 ไม่ใช่สินค้าทุกชนิด
คำถามที่พบบ่อยเรื่อง การตีราคาสินค้าคงเหลือ
NPAEs ไม่อนุญาตสูตรเข้าหลังออกก่อนสำหรับสินค้าทดแทนกันได้ ต้องเลือก FIFO หรือถัวเฉลี่ยถ่วงน้ำหนักตามมาตรฐาน และวิเคราะห์ข้อกำหนดความสม่ำเสมอทางภาษีแยกต่างหาก ไม่ใช้การเปลี่ยนสูตรเพื่อปรับกำไรตามต้องการ
อายุสินค้านานเป็นสัญญาณให้ตรวจ แต่ไม่ใช่อัตราลดมูลค่าตามกฎหมาย ต้องประมาณราคาขาย หักต้นทุนทำให้เสร็จและค่าใช้จ่ายขาย แล้วเทียบกับต้นทุนตามย่อหน้า 8.4 หากยังขายได้ก็ไม่ควรตัดศูนย์เพียงเพราะข้ามปี
ไม่ได้อาศัยรายการบัญชีอย่างเดียว ต้องทดสอบราคาทุนกับราคาตลาดตามมาตรา 65 ทวิ (6) หรือพิสูจน์เหตุและหลักฐานของการสูญเสียตามสาขาที่เกี่ยวข้อง ค่าเผื่อ NRV ไม่ทดแทนหลักฐานการทำลาย
ต้องแยกประเภทก่อน ข้อ 3 (3.2) สำหรับของที่เก็บรวบรวมได้มีระยะแจ้ง 30 วันและข้อยกเว้นภาครัฐ ส่วนของเก็บรักษาไม่ได้ใช้ข้อ 3 (3.1) โดยยังต้องมีขั้นตอนและหลักฐานครบ ไม่ตีความว่าทุกสาขาเหมือนกัน
อย่าเปลี่ยนเพียงเพื่อให้กำไรลดลง การเปลี่ยนนโยบายบัญชีต้องผ่านเงื่อนไขของมาตรฐาน และการเปลี่ยนวิธีคำนวณต้นทุนที่ใช้ภาษีอยู่ต้องตรวจการอนุมัติตามมาตรา 65 ทวิ (6) พร้อมทำยอดยกมารอบใหม่ให้ต่อเนื่อง
แหล่งอ้างอิงที่ตรวจสอบได้
ลิงก์ด้านล่างเป็นแหล่งต้นทางสำหรับประเด็นที่ระบุในคำอธิบายของแต่ละรายการ ไม่ใช่การรับรองทุกข้อความหรือผลของงานบริการ ตรวจฉบับแก้ไขและเงื่อนไขที่ตรงกับข้อเท็จจริงของกิจการประกอบเสมอ
1. มาตรฐานวิชาชีพ
TFRS for NPAEs ปรับปรุง 2565: บทที่ 8 สินค้าคงเหลือสภาวิชาชีพบัญชี ในพระบรมราชูปถัมภ์
8.4 เปรียบเทียบต้นทุนกับมูลค่าสุทธิที่จะได้รับแล้วเลือกจำนวนต่ำกว่า; 8.7 กล่าวถึงต้นทุนทางตรงและจัดสรรโสหุ้ยทั้งส่วนคงที่และผันแปรด้วยหลักฐานรองรับ ไม่อ้างรายละเอียดกำลังการผลิตปกติของ TAS 2.13 ว่าอยู่ใน NPAEs ทุกข้อ
2. ประมวลกฎหมาย
ประมวลรัษฎากร มาตรา 65 ทวิ (6): มูลค่าสินค้าคงเหลือกรมสรรพากร
ราคาทุนหรือราคาตลาดที่ต่ำกว่า ณ สิ้นรอบ ยอดยกมารอบใหม่ และการใช้วิธีทุนต่อเนื่อง; ค่าเผื่อบัญชีไม่ยืนยันผลภาษี
3. ประมวลกฎหมาย
คำสั่งกรมสรรพากร ที่ ป.79/2541: การทำลายของเสีย สินค้าเสื่อมคุณภาพ สินค้าหมดอายุ และเศษซากกรมสรรพากร
ข้อ 1–2 แยกของเสียปกติ/เกินปกติ; ข้อ 3 (3.1) กำหนดการตรวจสภาพ อนุมัติ พยานร่วมสังเกตการณ์และเชิญผู้สอบบัญชี สำหรับสินค้าที่เก็บรักษาไม่ได้ เช่น เวชภัณฑ์
4. ประมวลกฎหมาย
คำสั่งกรมสรรพากร ที่ ป.84/2542: แก้ไขข้อ 3 (3.2) ของ ป.79/2541กรมสรรพากร
กำหนดเวลาแจ้งล่วงหน้าก่อนวันทำลายและข้อยกเว้นเมื่อมีเจ้าหน้าที่หน่วยงานราชการควบคุมการทำลายตามระเบียบ สำหรับของที่รวบรวมไว้ทำลายครั้งเดียวได้
คำนวณต่อได้ทันทีด้วยเครื่องมือเหล่านี้
- เครื่องคำนวณภาษีมูลค่าเพิ่ม (VAT 7%)VAT = ฐานภาษี × 7% · ฐานภาษี (กรณีรวมใน) = ยอดรวม × 100 ÷ 107
- เครื่องคำนวณภาษีเงินได้นิติบุคคล (ภ.ง.ด.50)ภาษี = ผลรวมของกำไรแต่ละขั้น × อัตราของขั้นนั้น
- เครื่องคำนวณภาษีหัก ณ ที่จ่าย (ภ.ง.ด.3 / ภ.ง.ด.53)ภาษีหัก = ฐานก่อน VAT × อัตรา · จ่ายสุทธิ = ฐาน + VAT − ภาษีหัก
คำที่เกี่ยวข้อง
- ทะเบียนทรัพย์สินทะเบียนทรัพย์สินคือบัญชีย่อยรายชิ้นหรือรายกลุ่มที่เชื่อมต้นทุน สถานที่ใช้ ค่าเสื่อมราคา และการจำหน่ายสินทรัพย์เข้ากับบัญชีแยกประเภท พร้อมแยกฐานบัญชีออกจากฐานภาษี
- การปิดบัญชีการปิดบัญชีคือการสรุปผลของงวดหลังปรับปรุงรายการให้ครบ แล้วปิดยอดบัญชีรายได้และค่าใช้จ่ายเพื่อส่งต่อผลกำไรหรือขาดทุนไปยังส่วนของเจ้าของ
- การตรวจสอบภาษีของกรมสรรพากรการตรวจสอบภาษีคือการตรวจข้อเท็จจริงและหลักฐานโดยกรมสรรพากรตามอำนาจแต่ละประเภท ซึ่งอาจนำไปสู่การประเมิน แต่การติดต่อทุกครั้งไม่ใช่หมายเรียกหรือข้อสรุปว่ามีภาษีขาด
- ผู้ทำบัญชีผู้ทำบัญชีคือบุคคลที่จัดทำบัญชีของกิจการตามมาตรา 20 แห่ง พ.ร.บ.การบัญชี โดยต้องมีคุณสมบัติและปฏิบัติตามเงื่อนไขที่กำหนด แยกจากกิจการซึ่งเป็นผู้มีหน้าที่จัดทำบัญชี
- ผังบัญชีผังบัญชีคือระบบชื่อและรหัสที่ใช้จัดกลุ่มรายการบัญชีของกิจการ โดยเชื่อมบัญชีแยกประเภทเข้ากับงบการเงินและข้อมูลภาษี ไม่ใช่แบบงบหรือรายงานภาษีในตัวเอง
- งบทดลองงบทดลองคือรายการยอดคงเหลือบัญชีแยกประเภท ณ วันหนึ่งที่ใช้ตรวจเดบิตรวมกับเครดิตรวมและเตรียมปรับปรุงบัญชี โดยยอดเท่ากันไม่ได้ยืนยันว่ารายการครบหรือถูกต้อง
- รอบระยะเวลาบัญชีรอบระยะเวลาบัญชีคือช่วงที่กิจการใช้สรุปผลประกอบการและคำนวณภาษีเงินได้นิติบุคคล โดยปกติยาว 12 เดือน แต่อาจสั้นกว่านั้นเมื่อเข้าข้อยกเว้นตามกฎหมาย
- มาตรฐานการรายงานทางการเงินสำหรับกิจการที่ไม่มีส่วนได้เสียสาธารณะTFRS for NPAEs คือมาตรฐานรายงานการเงินไทยสำหรับกิจการที่ไม่เข้าข่ายมีส่วนได้เสียสาธารณะ โดยพิจารณาสถานะและลักษณะธุรกิจ ไม่ใช่ยอดขายหรือทุนเพียงอย่างเดียว
- การจัดทำบัญชีย้อนหลังการจัดทำบัญชีย้อนหลังคือการสร้างหรือแก้ข้อมูลบัญชีของงวดที่ผ่านไปจากหลักฐานจริง โดยแยกการแก้ข้อผิดพลาดในงบออกจากการแก้แบบภาษีของงวดที่เกี่ยวข้อง