แก้บัญชีค้าง/งบย้อนหลัง
โรงงานค้างบัญชี: พิสูจน์ยอดยกมาและสต๊อกก่อนปิดงบ
ตัวอย่างเพื่อศึกษา ไม่ใช่ข้อมูลลูกค้าที่พิสูจน์แล้วหรือคำรับประกันผล กิจการจริงต้องตรวจเอกสารและเงื่อนไขของตนก่อนดำเนินการ
สถานการณ์สมมติของโรงงานที่ขาดไฟล์บัญชีสองรอบปีและมีวัตถุดิบ งานระหว่างทำและสินค้าสำเร็จรูป ไม่ใช่ประวัติลูกค้าที่รับรองแล้ว
สรุปสั้นสำหรับผู้บริหาร
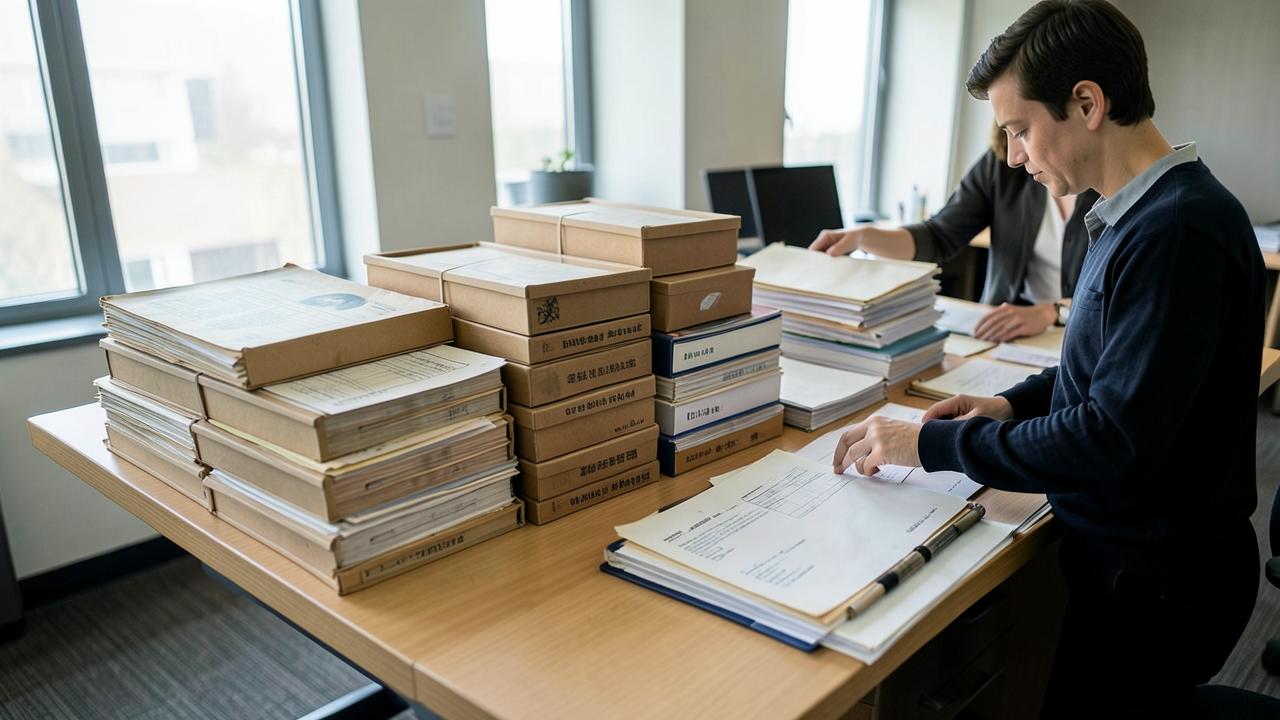
โรงงานที่บัญชีค้างต้องเริ่มจากงบล่าสุด สมุดบัญชีเดิม แบบที่ยื่นและรายการงานที่ขาด ไม่ใช่ตั้งยอดใหม่จาก statement อย่างเดียว การตรวจนับวันนี้ยืนยันสต๊อกวันสิ้นปีเก่าไม่ได้ทันที ต้องใช้การรับ–เบิก ผลิต ขายและของเสียเชื่อมย้อนหลัง ระบุยอดที่ยังพิสูจน์ไม่ได้ให้ผู้สอบบัญชีพิจารณา แยกการจัดทำงบ การอนุมัติ การนำส่ง DBD และแบบภาษีเป็นคนละขั้น
เนื้อหาปรับปรุง: · ยังไม่อ้างว่าได้รับการตรวจรับรองจากผู้เชี่ยวชาญรายบุคคล
ประเด็นในสถานการณ์ตัวอย่าง
- มีงบล่าสุดแต่ไม่มียอดรายละเอียดลูกหนี้ เจ้าหนี้และทรัพย์สินที่รองรับ
- ไม่มีหลักฐานนับสต๊อกวันสิ้นปีและต้นทุนงานระหว่างทำไม่ต่อเนื่อง
- ไม่รู้ว่าแบบภาษีใดส่งแล้ว จึงเสี่ยงทำงานซ้ำหรือข้ามงวด
- รายการกรรมการกับกิจการปะปนและยังไม่มีคำอธิบาย
แนวทางที่ต้องประเมิน
1. ทำบัญชีรายการค้างแยกปี
ตามสิ่งที่เรียกคืนได้ขอไฟล์ต้นฉบับ งบที่อนุมัติแล้วและหลักฐานรับแบบ ทำทะเบียนว่าเอกสารใดมี ขาดหรือขัดกัน ไม่ถือว่าการไม่พบไฟล์คือยังไม่ยื่น
2. ผูกยอดยกมากับรายละเอียด
ตามรายการที่ไม่ตรงตรวจธนาคาร ลูกหนี้ เจ้าหนี้ ทรัพย์สินและเงินกรรมการกับงบปีก่อน รายการธนาคารบอกการเคลื่อนไหวเงิน แต่ไม่ยืนยันเองว่าเป็นรายได้ รายจ่ายหรือเงินกู้
3. เชื่อมสต๊อกและต้นทุนผลิต
ขึ้นกับประวัติสต๊อกแยกวัตถุดิบ งานระหว่างทำและสินค้าสำเร็จรูป ใช้ใบรับ เบิก รายงานผลิต ขายและของเสียเชื่อมยอด หากพิสูจน์อดีตไม่ได้ให้เปิดเผยข้อจำกัด ไม่สร้างใบนับย้อนหลัง
4. เตรียมชุดตรวจและแยกการยื่น
ไม่รับรองวันเสร็จก่อนประเมินส่งรายการปรับปรุงและข้อจำกัดให้ผู้สอบบัญชีตัดสินอย่างอิสระ ยืนยันงบและขั้นอนุมัติที่จำเป็น จากนั้นตรวจหน้าที่ DBD กับแบบภาษีแยกกัน เก็บหลักฐานรับและชำระของแต่ละรายการ
เอกสารที่ควรเตรียมตรวจ
- งบล่าสุดและรายละเอียดประกอบยอดยกมา
- Statement พร้อมหลักฐานรับ–จ่ายที่อธิบายรายการ
- ทะเบียนวัตถุดิบ งานระหว่างทำ สินค้าสำเร็จรูปและผลนับที่มีจริง
- ใบรับ เบิก รายงานผลิต ขายและของเสีย
- แบบภาษีและหลักฐาน DBD แยกตามปี
- ทะเบียนเงินเดือน ทรัพย์สินและรายการกรรมการ
สิ่งที่ต้องยืนยันก่อนส่งมอบ
| ยอดที่ต้องอธิบาย | ยอดยกมาและรายการปรับปรุงเชื่อมปี |
|---|---|
| ข้อจำกัดที่ต้องเปิดเผย | เอกสารหรือสต๊อกอดีตที่ยังพิสูจน์ไม่ได้ |
| หลักฐานส่งมอบ | แยกไฟล์บัญชี รายงานผู้สอบและหลักฐานยื่น |
ข้อควรระวังที่ธุรกิจแบบเดียวกันมักพลาด
- การนับสต๊อกปัจจุบันไม่ใช่หลักฐานโดยตรงของสต๊อกสองปีก่อน
- ไม่บันทึกส่วนต่างทั้งหมดเป็นรายจ่ายเพื่อบังคับให้งบดุลลงตัว
- ผู้สอบบัญชีเป็นผู้พิจารณาความเห็น ไม่ใช่ผู้รับประกันว่างบจะผ่าน
- การยื่นย้อนหลังไม่ยืนยันว่าบริษัทกลับสถานะปกติหรือหมดภาระภาษี
มุมมองที่ปรึกษา ไม่ใช่แค่รับจ้างทำ
ขอราคาแยกงานกู้ไฟล์ กระทบยอดสต๊อก ปิดงบ ตรวจสอบบัญชีและยื่นย้อนหลัง ระบุปีที่รวมและผู้รับผิดชอบภาษีปัจจุบัน ถ้าไม่มีเอกสารผลิตให้ประเมินข้อจำกัดก่อนยืนยันเวลา ไม่เทียบราคาจากจำนวนรายการที่คีย์เพียงอย่างเดียว
แหล่งอ้างอิงที่ตรวจสอบได้
ทุกข้อความในหน้านี้อิงตัวบทและเอกสารของหน่วยงานที่ออกกฎเอง ลิงก์ด้านล่างเปิดไปยังเว็บไซต์ต้นทางโดยตรง หากตัวบทมีการแก้ไข ให้ยึดฉบับที่ประกาศในราชกิจจานุเบกษาเป็นสำคัญ
1. พระราชบัญญัติ
พระราชบัญญัติการบัญชี พ.ศ. 2543กรมพัฒนาธุรกิจการค้า
หน้าที่จัดทำบัญชี คุณสมบัติผู้ทำบัญชี ระยะเวลาเก็บรักษาบัญชีและเอกสาร และกำหนดนำส่งงบการเงิน
2. ระบบ/แบบฟอร์มราชการ
ระบบนำส่งงบการเงินทางอิเล็กทรอนิกส์ (DBD e-Filing)กรมพัฒนาธุรกิจการค้า
ช่องทางนำส่งงบการเงินและบัญชีรายชื่อผู้ถือหุ้นในรูปแบบอิเล็กทรอนิกส์
3. ระบบ/แบบฟอร์มราชการ
ระบบยื่นแบบผ่านอินเทอร์เน็ตของกรมสรรพากรกรมสรรพากร
ช่องทางยื่นแบบและชำระภาษีออนไลน์ พร้อมกำหนดเวลาขยายเพิ่มสำหรับการยื่นทางอิเล็กทรอนิกส์
คำถามที่พบบ่อยจากเคสนี้
- มี statement ครบแล้วสร้างงบโรงงานได้เลยไหม?
- ยังไม่พอ ต้องรู้ยอดยกมา สต๊อก ลูกหนี้ เจ้าหนี้ ทรัพย์สินและรายการที่ไม่ผ่านธนาคาร statement เป็นหลักฐานเงิน ไม่ใช่หลักฐานต้นทุนผลิตครบทุกส่วน
- นับสต๊อกวันนี้แทนวันสิ้นปีเก่าได้ไหม?
- ไม่แทนได้โดยตรง ต้องเชื่อมความเคลื่อนไหวและประเมินความน่าเชื่อถือ หากหลักฐานช่วงกลางขาดต้องแจ้งข้อจำกัดให้ผู้สอบ ไม่ทำเอกสารเหมือนเคยนับจริง
- ยอดยกมาไม่ตรงให้เริ่มจากศูนย์ดีไหม?
- ไม่ควรล้างยอดโดยไม่มีเหตุผล ตรวจรายละเอียดกับงบก่อนหน้าและบันทึกการปรับปรุงพร้อมหลักฐาน การเปลี่ยนยอดอาจกระทบกำไร ภาษีและการตรวจสอบข้ามปี
- ส่ง DBD แล้วถือว่ายื่นภาษีครบหรือไม่?
- ไม่ใช่ DBD รับงบการเงิน ส่วนกรมสรรพากรรับแบบภาษี ต้องตรวจหน้าที่และหลักฐานรับของแต่ละระบบ รวมทั้งยอดชำระที่เกี่ยวข้อง
- สำนักงานใหม่รับผิดชอบเดือนปัจจุบันตั้งแต่เมื่อใด?
- ยืนยันเดือนตัดงานและรายชื่อแบบที่รับผิดชอบเป็นลายลักษณ์อักษร พร้อมกำหนดส่งเอกสาร อย่าถือว่าการประเมินงานย้อนหลังเท่ากับรับยื่นเดือนปัจจุบันแล้ว
- คิดค่าบริการและเวลาจากอะไร?
- จำนวนปี คุณภาพยอดยกมา ประวัติสต๊อก รายการไม่ตรงและเอกสารผลิตเป็นตัวหลัก แยกค่าสอบบัญชี ค่ายื่นและภาระหน่วยงาน ขอประเมินหลังเห็นตัวอย่างหลักฐานก่อนตกลง
กรณีศึกษาอื่น
ข้อมูลเพื่อประกอบการศึกษา ไม่แทนการตรวจเอกสารของกิจการ กฎและช่องทางยื่นอาจเปลี่ยน โปรดตรวจประกาศปัจจุบันก่อนดำเนินการ